Як фрілансеру працювати законно, не відкриваючи ФОП?
Експертна команда біржі
Як легально отримувати дохід від фрілансу в Україні без відкриття ФОП: договори ЦПХ, гіг-контракти в Дія Сіті, річне декларування доходів фізособи, податкові ставки, правила банківського фінмоніторингу та ризики за ст. 164 КУпАП.
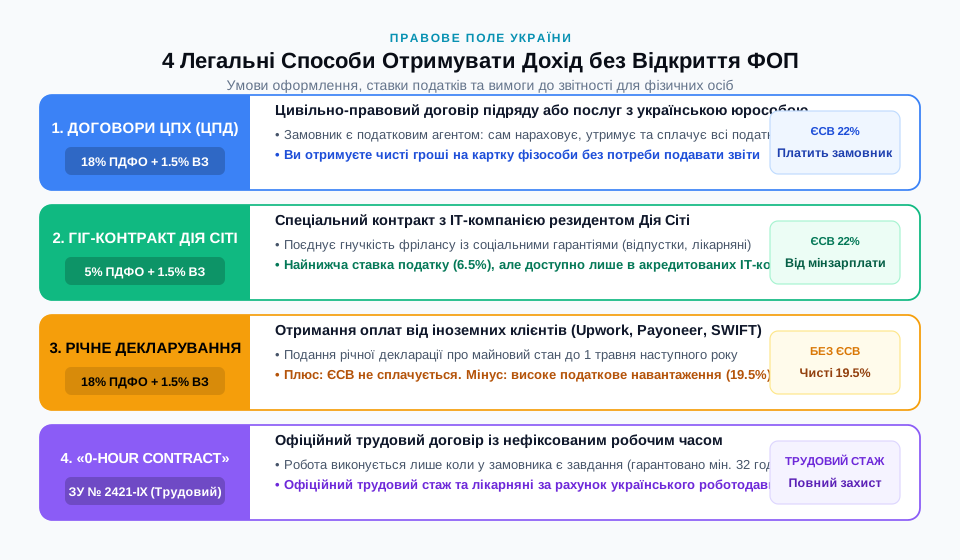
Коротка відповідь: працювати на фрілансі абсолютно законно без реєстрації фізичної особи-підприємця (ФОП) в Україні можливо за чотирма основними юридичними моделями: 1) робота за разовими цивільно-правовими договорами (ЦПД / договори підряду або надання послуг) з українськими компаніями, де замовник виступає податковим агентом і самостійно утримує 18% ПДФО + 1,5% військового збору та сплачує 22% ЄСВ; 2) укладення гіг-контракту з IT-компанією резидентом правового простору «Дія Сіті» (пільгова ставка 5% ПДФО + 1,5% військового збору + 1 760 грн ЄСВ без потреби оформляти ФОП); 3) самостійне декларування іноземних доходів (ЗЕД від Upwork, Fiverr, Payoneer або прямого клієнта) шляхом подання щорічної Податкової декларації про майновий стан і доходи до 1 травня зі сплатою 19,5% (18% ПДФО + 1,5% ВЗ без сплати ЄСВ); 4) трудовий договір з нефіксованим робочим часом («0-hour contract» за Законом № 2421-IX). Проте при регулярних доходах від $500–$700 на місяць модель звичайної фізособи стає економічно збитковою, адже ФОП 3 групи на єдиному податку (5%) дозволяє заощаджувати до 14,5% чистого прибутку.
Початківці часто побоюються реєструвати ФОП через страх перед податковою звітністю, можливими перевірками, обов'язковим щомісячним ЄСВ або необхідністю закриття бізнесу в разі паузи. Інші фрілансери просто мають основне місце роботи й беруть сторонні проекти як додатковий підробіток. Раніше ми детально аналізували цю дилему в матеріалі про те, чи треба авторам та інфлюенсерам реєструватися як ФОП.
Проте прийом коштів на особисту картку «для виплат» без сплати податків — це прямий шлях до блокування рахунків банківським фінмоніторингом та накладення штрафу за статтею 164 КУпАП (до 34 000 грн із конфіскацією отриманої виручки). Розглянемо всі легальні альтернативи ведення діяльності без ФОП, їхнє податкове навантаження та межу безпеки.
Межа закону: коли підробіток стає незаконним підприємництвом
Головне юридичне питання, яке хвилює фрілансерів: чи вважається виконання кількох замовлень на місяць «підприємницькою діяльністю»? Відповідь міститься у статті 42 Господарського кодексу України та практиці Верховного Суду:
Ознаки підприємництва (ст. 42 ГКУ): підприємництво — це самостійна, ініціативна, систематична, на власний ризик господарська діяльність, що здійснюється суб'єктами господарювання з метою досягнення економічних і соціальних результатів та одержання прибутку.
Згідно з роз'ясненнями Пленуму Верховного Суду України (Постанова № 3), систематичною вважається діяльність, якщо вона здійснюється три або більше разів протягом одного календарного року. Тобто, якщо ви раз на півроку намалювали логотип чи переклали статтю для знайомого — це разова послуга фізичної особи. Але якщо ви щомісяця отримуєте гроші від 3–5 різних замовників або регулярно виводите кошти з бірж на особисту картку — для податкової та банку це систематична комерційна діяльність, яка вимагає або офіційного статусу ФОП, або суворого дотримання спеціальних договірних процедур.
Варіант 1: Цивільно-правові договори (ЦПД / ЦПХ) з українськими компаніями
Найпростіший спосіб для фрілансера, який співпрацює з українськими юридичними особами (ТОВ, приватні підприємства) або зареєстрованими ФОП. Замість трудового контракту сторони підписують договір підряду (ст. 837 ЦКУ) або договір про надання послуг (ст. 901 ЦКУ).
Як це працює:
- Ви укладаєте договір на виконання конкретного проекту (наприклад, написання серії статей, розробка дизайну або тестування мобільного додатку);
- Після завершення робіт підписується Акт приймання-передачі виконаних робіт (наданих послуг);
- Податковим агентом виступає замовник: за нормами статті 168 ПКУ українська компанія зобов'язана самостійно нарахувати, утримати з вашої винагороди та перерахувати до бюджету:
- 18% — податок на доходи фізичних осіб (ПДФО);
- 1,5% — військовий збір;
- 22% — єдиний соціальний внесок (ЄСВ), який замовник нараховує поверх вашої винагороди за власний рахунок.
Переваги для фрілансера: нуль податкової звітності, нуль контактів з ДПС, кошти зараховуються на вашу звичайну дебетову картку як офіційний «білий» дохід із довідкою форми 4ДФ. Період роботи зараховується до пенсійного страхового стажу.
Недоліки: суттєве податкове навантаження на замовника (сумарно 41,5%). Через це компанії неохоче співпрацюють за ЦПД на великі суми або зменшують розмір виплати фахівцю «на руки».
Варіант 2: Гіг-контракт у правовому режимі «Дія Сіті»
Революційний правовий механізм, впроваджений Законом України № 1667-IX «Про стимулювання розвитку цифрової економіки в Україні». Це гібрид трудового та цивільно-правового договору, розроблений спеціально для IT-індустрії.
Ключова особливість: щоб стати гіг-спеціалістом, не потрібно відкривати ФОП. Ви підписуєте гіг-контракт як звичайна фізична особа, проте оподатковуєтеся за спеціальними пільговими ставками:
- 5% — ПДФО від суми винагороди;
- 1,5% — військовий збір;
- 22% ЄСВ — нараховується замовником, але лише від розміру мінімальної заробітної плати (у 2026 році — 1 760 грн), незалежно від того, скільки тисяч доларів становить ваша фактична винагорода.
Окрім низьких податків, гіг-контракт надає гарантовані законом соціальні права: 17 робочих днів оплачуваної перерви (відпустки) на рік, оплачувані лікарняні та захист від раптового розірвання угоди без попередження. Проте укласти такий договір можна виключно з компанією, яка має офіційний статус резидента «Дія Сіті».
Варіант 3: Самостійне річне декларування доходів від іноземних клієнтів (ЗЕД)
Якщо ви працюєте на міжнародних платформах (Upwork, Fiverr, Freelancer.com) або отримуєте прямі валютні перекази від іноземних замовників на рахунки в українських банках чи сервіси Payoneer / Wise, закон дозволяє легалізувати ці кошти як звичайній фізичній особі.
Відповідно до підпункту 170.11.1 статті 170 ПКУ доходи, отримані з джерел за межами України, підлягають обов'язковому самостійному декларуванню:
- Усі кошти, зараховані протягом року, підсумовуються та перераховуються у гривню за офіційним курсом НБУ на дату їх отримання;
- До 1 травня року, наступного за звітним, через Електронний кабінет платника подається Податкова декларація про майновий стан і доходи (рядок «Іноземні доходи»);
- До 1 серпня того ж року сплачуються нараховані податки:
- 18% — ПДФО;
- 1,5% — військовий збір.
Важливий нюанс щодо ЄСВ: фізична особа, яка декларує іноземний дохід або дохід від надання послуг закордонним замовникам, не є платником ЄСВ згідно з Законом № 2464-VI (оскільки іноземна компанія не є резидентом України та не виступає страхувальником). Тобто ваше сумарне податкове навантаження становить рівно 19,5%.
Варіант 4: Трудовий договір із нефіксованим робочим часом (Закон № 2421-IX)
Ухвалений Верховною Радою Закон № 2421-IX легалізував в українському Трудовому кодексі так звані «нульові контракти» (0-hour contracts). Це повноцінний трудовий договір, за яким роботодавець не гарантує щоденну зайнятість, а працівник не зобов'язаний постійно перебувати на робочому місці.
- Робота надається та оплачується лише тоді, коли у замовника з'являються задачі;
- Законодавство гарантує оплату мінімум 32 годин на місяць, навіть якщо замовник взагалі не давав завдань;
- Зберігаються всі трудові права: лікарняні, стаж, захист від незаконного звільнення;
- Усі податки (ПДФО 18% + ВЗ 1,5% + ЄСВ 22%) адмініструє та сплачує роботодавець.
Математика податків: коли відкриття ФОП стає неминучим
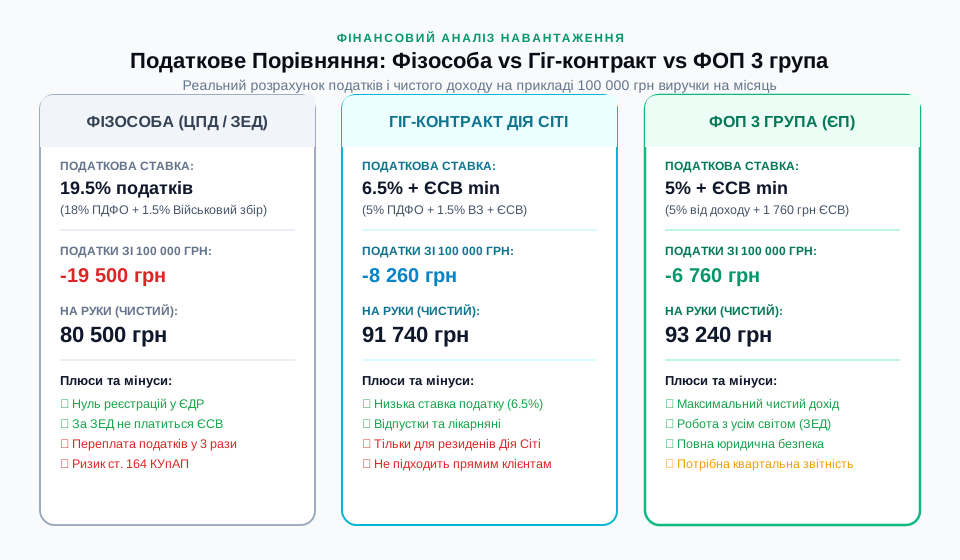
Порівняємо реальне фінансове навантаження трьох моделей за умови отримання стабільного доходу у розмірі 100 000 грн на місяць (еквівалент ~$2 400):
| Критерій оцінки | Фізособа (Річна декларація / ЦПД) | Гіг-контракт у «Дія Сіті» | ФОП 3 група (Єдиний податок 5%) |
|---|---|---|---|
| Податки на дохід | 18% ПДФО + 1,5% ВЗ = 19 500 грн | 5% ПДФО + 1,5% ВЗ = 6 500 грн | 5% єдиного податку = 5 000 грн |
| Єдиний соціальний внесок (ЄСВ) | 0 грн (якщо ЗЕД) або 22 000 грн (якщо ЦПД) | 1 760 грн (22% від мінзарплати) | 1 760 грн (22% від мінзарплати) |
| Сумарні податки / місяць | 19 500 грн | 8 260 грн | 6 760 грн |
| Чистий дохід «на руки» | 80 500 грн | 91 740 грн | 93 240 грн |
| Різниця на рік на користь ФОП | — | +18 000 грн | +152 880 грн |
Як бачимо, перебуваючи у статусі звичайної фізичної особи без ФОП, спеціаліст щороку віддає державі понад 150 000 грн зайвих податків. Детальніше про те, як правильно зареєструвати статус спрощенця, читайте у посібнику про вибір системи оподаткування і форми господарювання для фрілансера, а про процедуру звітності — у нашому гайді про те, як ФОП подавати декларацію при зміні податкового режиму.
Банківський фінмоніторинг: чому не можна просто «приймати гроші на карту»
Найбільш небезпечна ілюзія — вважати, що якщо ви ніде не оформлені, то податкова про вас не дізнається. В Україні діє жорсткий Закон № 361-IX про запобігання відмиванню доходів. Банки зобов'язані відслідковувати транзакції своїх клієнтів за допомогою автоматизованих алгоритмів фінмоніторингу.
Що призводить до блокування особистих карток фізосіб:
- Регулярні p2p-перекази від різних осіб: щоденні чи щотижневі надходження від невідомих карток на суми 5 000 – 30 000 грн;
- Перевищення ліміту безготівкових оборотів: згідно з внутрішніми правилами банків (ПриватБанк, Monobank, Ощадбанк), рух коштів понад 100 000 – 150 000 грн на місяць за карткою фізособи без офіційного підтвердження доходів гарантовано викликає запит фінансового моніторингу;
- Прямі виплати від бізнесу: якщо українська компанія скидає оплату за послуги на вашу картку фізичної особи з корпоративного IBAN, вона зобов'язана відобразити ваш ІПН у податковому розрахунку 4ДФ. Якщо податки не утримані — це пряма підстава для податкової перевірки. Про безпечне виведення заробленого з бізнес-рахунків також читайте у статті про те, навіщо ФОПу переказувати кошти на власний рахунок фізособи.
Якщо банк заблокує картку, вам дадуть від 5 до 10 днів на надання підтвердних документів (договори, інвойси, податкові декларації). Якщо документів немає, банк в односторонньому порядку розриває договір обслуговування, переказує залишок коштів в іншу фінустанову та вносить клієнта до списку високого ризику, після чого відкрити рахунок у будь-якому іншому банку буде вкрай важко.
Часті запитання (FAQ)
1. Чи можна виводити гроші з Upwork або Payoneer на карту фізособи без ФОП?
Технічно банк зарахує кошти. Проте юридично ви зобов'язані задекларувати цю суму до 1 травня наступного року у річній декларації про майновий стан і доходи та сплатити 19,5% (18% ПДФО + 1,5% ВЗ). Якщо цього не зробити, при виявленні незадекларованого доходу ДПС донарахує податок, штраф 25% за ст. 123 ПКУ та пеню.
2. Чи вважається доходом переказ від родичів або повернення боргу?
Ні. Перекази між близькими родичами першого та другого ступеня споріднення (батьки, діти, чоловік/дружина, брати, сестри) оподатковуються за нульовою ставкою. Повернення безвідсоткової позики також не є доходом, проте для банку бажано мати письмову розписку або договір позики.
3. Скільки разів на рік можна виконати замовлення без обов'язку реєструвати ФОП?
Чіткої математичної цифри в законі немає, але судова практика визначає систематичність як 3 і більше операцій протягом одного календарного року. Якщо ви виконали 1–2 разові роботи за договором ЦПД протягом року — відкривати ФОП закон не вимагає.
4. Чи може фрілансер зареєструватися як «самозайнята особа» без ФОП?
В українському законодавстві під поняття «самозайнята особа» підпадають лише дві категорії: ФОП або особи, які здійснюють незалежну професійну діяльність (ст. 178 ПКУ). Проте статус незалежної професійної діяльності передбачений лише для нотаріусів, адвокатів, аудиторів, арбітражних керуючих та митців. Звичайний програміст, дизайнер чи копірайтер зареєструватися за цією статтею не може.
5. Чи складно відкрити та закрити ФОП, якщо обсяг замовлень нестабільний?
Сьогодні реєстрація ФОП 3 групи в Україні займає рівно 10 хвилин онлайн через портал «Дія» безкоштовно і без візиту до держорганів. Закриття ФОП через «Дію» відбувається так само миттєво в один клік, після чого залишається лише подати ліквідаційну декларацію. Тому за наявності стабільних замовлень відкладати реєстрацію ФОП немає жодного фінансового сенсу.