Навіщо ФОП перераховувати кошти на власний рахунок фізособи: податки, призначення платежу, фінмоніторинг
Експертна команда біржі
Після оплати від клієнта гроші зависають на підприємницькому рахунку, а ФОП платить з нього за побут. Це зручно до першого питання банку: що вважається доходом, що писати в призначенні платежу.
ФОП може переказувати гроші з підприємницького рахунку на власний рахунок фізичної особи: після сплати податків ці кошти належать підприємцю, такий переказ не є новим доходом і повторно не оподатковується ПДФО та військовим збором. Прямих лімітів на суму чи частоту закон не встановлює, але є практичні умови: чітке призначення платежу, окремо відкладений податковий резерв і готовність пояснити банку велику операцію.
Freshness Protocol (Жовтень 2026): позицію податкової служби, що переказ власних коштів ФОП на особисту картку не створює нового доходу, наведено за листом ГУ ДПС у Київській області від 30.04.2026. Роз'яснення й вимоги банків змінюються, тож перед великими операціями звіряйтеся з актуальними положеннями та умовами свого банку. Матеріал інформаційний і не замінює консультацію бухгалтера.
Проблема зазвичай починається не з переказу, а з його відсутності. ФОП тримає всі гроші на бізнес-рахунку й платить з нього за каву, оренду квартири, сімейні покупки, підписки, подорожі та техніку. У виписці змішуються клієнтські надходження, податковий резерв, робочі витрати й приватний побут. Для банку, бухгалтера й самого підприємця це зайвий шум.
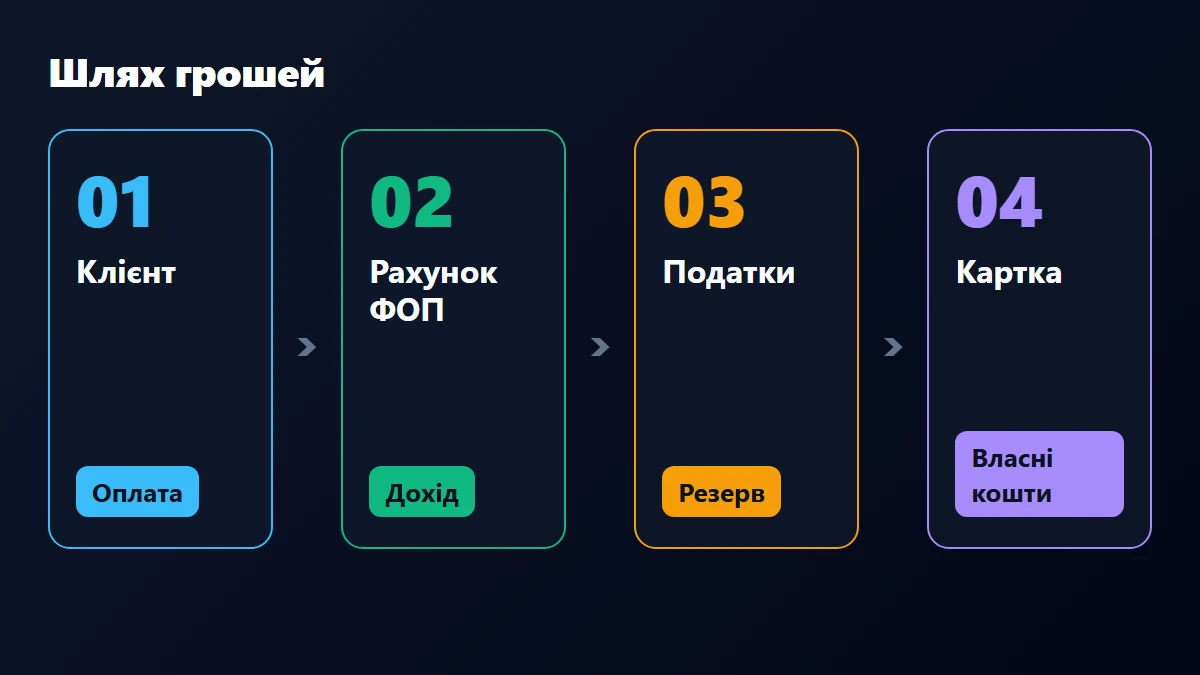
Навіщо ФОП переказувати гроші на особистий рахунок
Переказ на власну картку відокремлює бізнес від приватного життя: у виписці ФОП лишаються клієнти, податки й робочі платежі, а побутові витрати проходять з особистого рахунку. Це не «обнулення» рахунку й не спосіб сховати дохід, а нормальна гігієна фінансів підприємця.
Практичні причини:
- Чиста бізнес-виписка. У ній видно клієнтів, податки, робочі платежі й перекази власнику.
- Менше питань від банку. Банку легше зрозуміти, чому гроші пішли з рахунку ФОП на рахунок тієї самої особи, ніж розібратися в десятках дрібних приватних покупок.
- Простіший облік. Підприємець бачить, скільки лишилось на податки й робочі витрати.
- Контроль бюджету. Бізнес-гроші не розчиняються в побутових витратах.
- Менше помилок. ФОП не заплатить випадково приватний борг чи сімейну покупку з бізнес-рахунку.
Для фрілансера це особливо актуально: робочих витрат часто небагато (ноутбук, софт, інтернет, реклама, комісії платіжних систем), а решта грошей — особистий бюджет. Краще переказувати його на приватний рахунок раз на тиждень чи місяць, ніж мати десятки приватних транзакцій у підприємницькій виписці. Якщо ви ще не оформили статус, почніть із матеріалу про онлайн-реєстрацію ФОП для фрілансера.
Чи дозволено це і чи є ліміти
Закон не забороняє переказувати кошти з рахунку ФОП на власний особистий рахунок і не встановлює ліміту на суму чи частоту таких переказів. Як зазначає довідник ПриватБанку з посиланням на Господарський кодекс, підприємець вільно розпоряджається прибутком після сплати податків і зборів, якщо немає заборгованості.
Обмеження практичні й виникають не з закону, а з банківського контролю та обліку:
- банк може поставити додаткові питання, якщо сума, частота чи призначення платежу виглядають незвично;
- переказ має мати зрозумілий зміст у призначенні платежу;
- первинні надходження від клієнтів мають бути підтверджені договорами, інвойсами чи актами;
- доходи платника єдиного податку фіксуються в книзі обліку, а переказ собі її не замінює.
Окремо варто пам'ятати: приватний рахунок не призначений для підприємницьких розрахунків. Приймання клієнтських оплат на особисту картку створює більші ризики, ніж переказ із ФОП-рахунку на особистий.
Чи платити податок ще раз
Ні: переказ власних коштів ФОП на особисту картку не створює нового доходу фізособи, бо гроші вже враховані як підприємницький дохід і оподатковані за обраною системою. Повторно сплачувати ПДФО та військовий збір з такого переказу не потрібно. Це роз'яснила Державна податкова служба України.
Для платника єдиного податку дохід визнається в момент надходження коштів на рахунок, а не в момент переказу собі. Деталі залежать від групи й системи оподаткування, їх розбирає матеріал про вибір системи оподаткування. Загальні правила визначення доходу платника єдиного податку містить Податковий кодекс України.
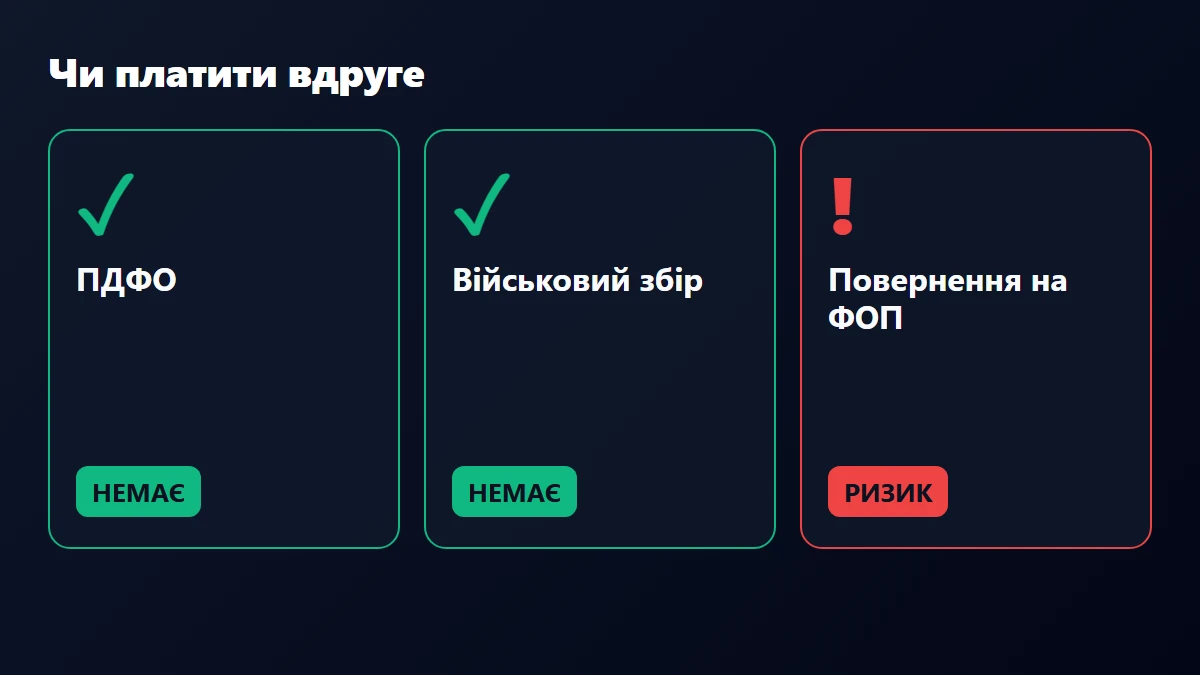
Податковий ризик виникає не від переказу собі, а від невідповідності між надходженнями, обліком і джерелом коштів:
| Ситуація | Що з податками | На що звернути увагу |
|---|---|---|
| Переказ із рахунку ФОП на власну картку | Нового доходу немає, ПДФО та військовий збір не нараховуються | Чітке призначення платежу, податковий резерв |
| Повернення особистих коштів на рахунок ФОП | Платник єдиного податку ризикує, що податківці включать їх у дохід | Документи про джерело, консультація бухгалтера |
| Оплата від клієнта на особисту картку | Ризик, що це підприємницький дохід без обліку | Приймати оплату лише на рахунок ФОП |
| Незрозуміле надходження на рахунок ФОП | Банк чи податкова можуть запитати джерело | Підтверджувальні документи |
Приклад: дизайнер отримав 60 000 грн від клієнта на рахунок ФОП, відобразив дохід в обліку, залишив резерв на податки й переказав 35 000 грн на особисту картку. Це не друга оплата і не нова послуга, а переміщення вже отриманих коштів підприємця. Сума в прикладі умовна.
Про питання з декларацією й зміною системи оподаткування читайте в матеріалі про декларацію ФОП у разі зміни системи.
Яке призначення платежу писати
У призначенні платежу прямо пишіть, що це переказ власних коштів ФОП на особистий рахунок, а не оплата товару, послуги, позика чи повернення боргу. Найпростіше формулювання, яке рекомендують у згаданому роз'ясненні: «Переказ власних коштів ФОП на особистий рахунок, без ПДВ». Довідник ПриватБанку для переказів між власними рахунками наводить варіант «переказ між власними рахунками після сплати податків».
Хороші формулювання:
- переказ власних коштів ФОП на особистий рахунок;
- переказ чистого доходу від підприємницької діяльності після сплати податків;
- переказ між власними рахунками.
Погані формулювання, які описують інший зміст операції й викликають зайві питання: «зарплата», «оплата послуг», «повернення боргу», «подарунок», «переказ за товар».
Якщо податки сплачуються пізніше за графіком, не пишіть формулювання, що створює хибне враження, ніби всі платежі вже проведені. Безпечніше залишити частину коштів на рахунку ФОП як податковий резерв і переказувати собі лише ту суму, яку справді можна витрачати.
Коли банк ставить питання: фінмоніторинг і сума понад 400 000 грн
Банк не забороняє переказ собі, але для великих сум посилює увагу відповідно до закону про фінансовий моніторинг: операції від 400 000 грн можуть стати приводом запитати про походження й характер коштів. Це не відмова, а запит документів. Основу правил містить Закон України про запобігання та протидію легалізації доходів, одержаних злочинним шляхом.
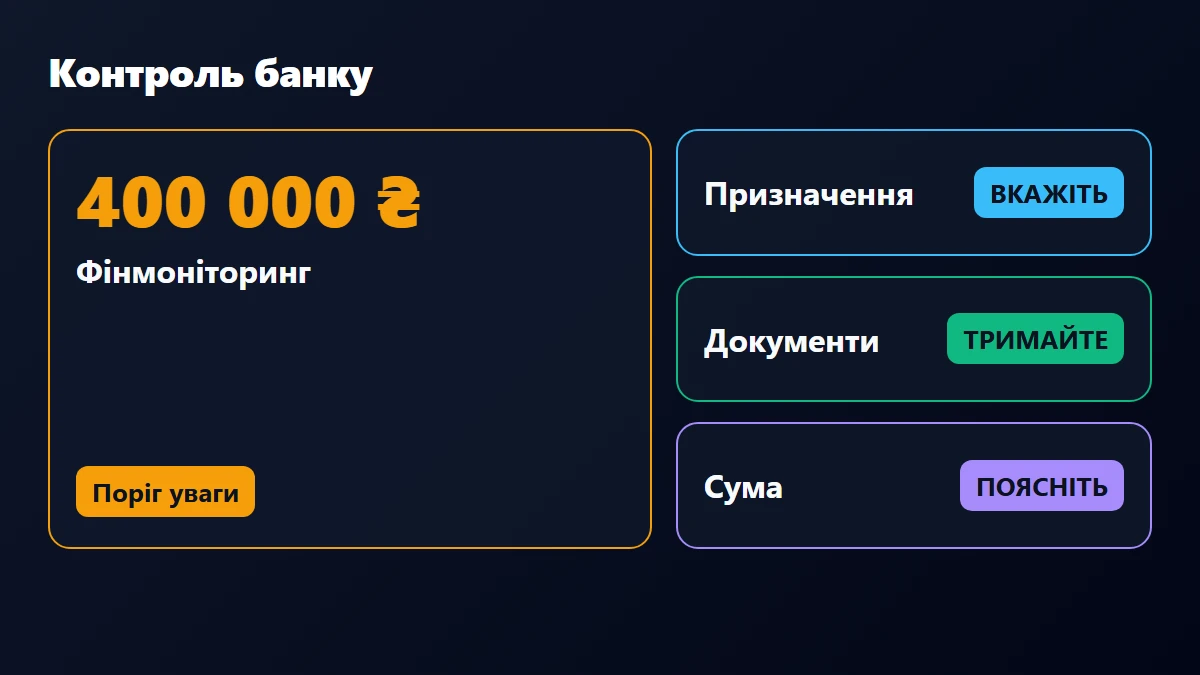
Що допомагає пройти такий запит без нервів:
- Чітке призначення платежу у кожній операції.
- Документи за первинними надходженнями: договори, інвойси, акти, виписки.
- Послідовна історія: регулярні перекази й однакові формулювання виглядають спокійніше за різкі зміни.
- Пояснення великої суми: один великий платіж за кілька місяців роботи краще супроводити коротким листом із поясненням.
- Окремий податковий резерв, щоб переказ не створював касового розриву.
Велика сума сама по собі нічого не порушує. Проблеми виникають, коли немає документів, що пояснюють, звідки взялися гроші.
Окремий рахунок для особистих потреб
Підприємцю корисно мати окремі рахунки для бізнесу й для особистих потреб: кількість рахунків ФОП не обмежена, а банки пропонують відкривати їх без зайвих формальностей. Це спрощує виписку й знижує ризик плутанини.
Розподіл ролей простий: підприємницький рахунок існує для клієнтів, податків і робочих платежів; особистий — для життя. Переказ між ними стає регулярною операцією з чітким призначенням. Якщо ви працюєте без статусу ФОП, прочитайте також про те, як фрілансеру працювати законно, не відкриваючи ФОП.
Коли й скільки переказувати
Оптимальний момент для переказу настає після того, як ви знаєте суму доходу за період, відклали гроші на податки й залишили суму на робочі витрати. Не обов'язково чекати фактичної сплати податку, якщо строк платежу ще не настав, але податковий резерв має бути відокремлений.
Практична модель для ФОП на послугах:
- Клієнт платить на підприємницький рахунок.
- ФОП фіксує дохід в обліку.
- Відкладає податковий резерв.
- Залишає суму на робочі витрати: сервіси, реклама, підрядники, банк.
- Решту переказує на особистий рахунок як власні кошти.
Якщо дохід нерівномірний, наприклад один великий платіж раз на два місяці, не виводьте все одразу: частину варто лишити як запас на комісії, повернення коштів і непередбачені платежі.
| Тип ФОП | Як переказувати | Чого не робити |
|---|---|---|
| Фрілансер із кількома інвойсами на місяць | Раз на тиждень чи місяць після податкового резерву | Виводити все до нуля |
| Інтернет-магазин | Після закриття витрат, повернень і комісій | Виводити виручку, не залишивши резерв на повернення |
| Консультант із передплатою | Частинами, коли послуги вже надані | Витрачати всю передплату як особистий дохід |
| ФОП із підрядниками | Спершу закрити платежі за договорами | Виводити залишок, потрібний для виконання замовлення |
Переказ на особисту картку чи зняття готівки
Переказ залишає зрозумілий банківський слід: дата, сума, рахунок відправника, рахунок отримувача, призначення платежу; готівка гірше пояснює, куди пішли гроші після каси чи банкомата. Зняття готівки може бути законним, але якщо ФОП регулярно знімає великі суми й не може пояснити рух коштів, питань від банку більше. Для системної роботи зручніший переказ на власний особистий рахунок.
Не плутайте зняття готівкової виручки, внесення готівки на рахунок і переказ власних коштів: для кожної операції має бути правильне призначення й зрозуміле джерело.
Типові помилки
Головна помилка — вважати переказ собі технічною дрібницею й не думати про призначення платежу: для банку короткий текст у платіжці часто є першим поясненням операції.
- Писати «зарплата». ФОП не платить собі зарплату як найманому працівнику.
- Вказувати «оплата послуг». Це схоже на комерційний платіж, а не на переміщення власних коштів.
- Виводити все до нуля перед податками. Потім доводиться повертати гроші або платити з особистої картки.
- Приймати клієнтську оплату на особисту картку. Ризики більші, ніж у переказу з рахунку ФОП на особистий.
- Змішувати приватні покупки з робочими витратами. Виписку важко пояснити.
- Вносити незрозумілі приватні кошти на рахунок ФОП. Без документів податкова може трактувати їх як дохід.
- Не зберігати інвойси й договори. Переказ собі не замінює документи за первинним надходженням.
- Ігнорувати валютні операції. Якщо дохід надійшов у валюті, враховуйте правила банку, курс і податковий облік.
- Переказувати гроші на чужі картки як «собі». Власний рахунок фізособи — це рахунок тієї самої людини.
- Не вести внутрішню таблицю руху коштів. Навіть простий файл із датами, доходом, податками й переказами економить час.
Порада експерта
Встановіть собі правило: підприємницький рахунок для клієнтів, податків і робочих платежів, особистий для життя, а кожен переказ між ними має однакове чітке призначення. Раз на тиждень або місяць підбивайте дохід, відкладайте податковий резерв і переказуйте собі суму, яку можна витрачати без шкоди для бізнесу.
Для ФОП без бухгалтера достатньо простої таблиці з колонками: дата надходження, клієнт, сума, валюта, податковий резерв, робочі витрати, сума переказу собі, призначення платежу. Це не бухгалтерія, але вона допомагає не плутатися у власних грошах і швидко відповісти на запит банку.
Складні випадки (повернення особистих коштів на рахунок ФОП, великі суми, валютні операції, зміна системи оподаткування) краще обговорювати з бухгалтером, який працює саме з ФОП.
FAQ
Чи може ФОП переказувати гроші на свою особисту картку?
Так, ФОП може переказувати гроші з підприємницького рахунку на власний рахунок фізичної особи. У призначенні платежу варто зазначати, що це переказ власних коштів ФОП на особистий рахунок.
Чи є ліміти на переказ з ФОП на особисту картку?
Законодавчих лімітів на суму чи частоту таких переказів немає. Практичні обмеження виходять від банку: для великих сум він може запитати документи в межах фінансового моніторингу.
Чи треба платити податок ще раз після такого переказу?
Ні, якщо гроші вже були враховані як дохід ФОП і оподатковуються за обраною системою. Переказ собі не є новою оплатою за товар чи послугу, тож ПДФО й військовий збір повторно не нараховуються.
Що писати в призначенні платежу?
Безпечний варіант: «Переказ власних коштів ФОП на особистий рахунок, без ПДВ». За потреби можна уточнити, що це чистий дохід від підприємницької діяльності після сплати податків.
Чи можна платити особисті витрати прямо з рахунку ФОП?
Технічно такі платежі можуть проходити, але це погіршує прозорість виписки. Для системної роботи краще переказати гроші на особистий рахунок і вже з нього оплачувати приватні витрати.
Чи можна переказувати гроші на картку чоловіка або дружини?
Це вже не переказ на власний рахунок тієї самої особи. Така операція потребує окремого пояснення (дарунок, сімейний переказ, повернення боргу), а податкові наслідки інші. Для виведення грошей ФОП використовуйте власний особистий рахунок.
Чому банк питає про переказ понад 400 000 грн?
Такі суми підпадають під посилену увагу згідно із законом про фінансовий моніторинг. Банк може попросити документи про характер операції; це запит, а не заборона. Допомагають чітке призначення платежу й договори чи інвойси за первинними надходженнями.
Чи можна повернути гроші з особистої картки на рахунок ФОП?
Це зона ризику: платник єдиного податку може зіткнутися з вимогою включити такі кошти в дохід. Перед такою операцією зберіть документи про джерело грошей і порадьтеся з бухгалтером.
Чи потрібні акти або інвойси для переказу собі?
Для самого переказу акт не потрібен, але первинне надходження від клієнта має бути підтверджене договором, інвойсом, актом чи іншим документом. Переказ на особистий рахунок їх не замінює.
Чи можна переказувати валюту з ФОП-рахунку на особистий?
Це залежить від правил банку, типу рахунку, валютного контролю й конкретної операції. Перед валютним переказом перевірте умови банку та порядок обліку валютного доходу.
Що робити, якщо я вже платив особисті витрати з ФОП-рахунку?
Перегляньте виписку, відокремте робочі платежі від приватних, збережіть документи за клієнтськими надходженнями й з наступного періоду перейдіть на схему з переказом власних коштів на особистий рахунок.
Що зробити зараз
Перегляньте виписку ФОП за останні 1–2 місяці. Якщо в ній багато приватних покупок, підписок і побутових платежів, заведіть правило регулярного переказу власних коштів на особистий рахунок із чітким призначенням. Для пошуку клієнтів і замовлень використовуйте Freelancers.in.ua, а за складними податковими ситуаціями звертайтеся до бухгалтера, який працює з ФОП.