Вибір системи оподаткування і форми господарювання для фрілансера
Експертна команда біржі
Як фрілансеру обрати форму господарювання та систему оподаткування в Україні: детальне порівняння ФОП 2 та 3 групи, загальної системи, ТОВ та Дія Сіті, розрахунок податків для IT та ЗЕД і чек-лист КВЕДів.
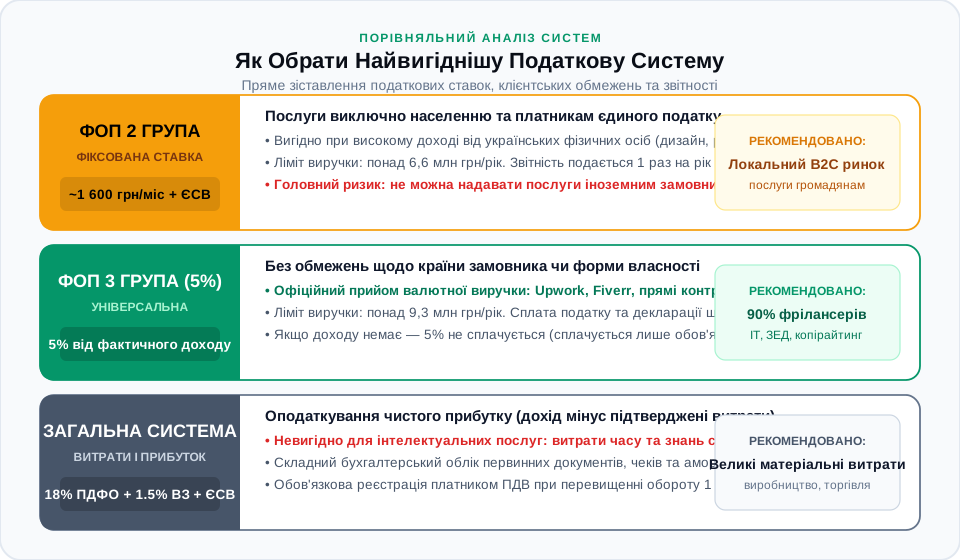
Коротка відповідь: найбільш універсальною та фінансово вигідною формою господарювання для 90% українських фрілансерів є реєстрація фізичної особи-підприємця (ФОП) на 3-й групі спрощеної системи оподаткування зі ставкою 5% від фактичного доходу плюс щомісячний ЄСВ (22% від мінімальної заробітної плати — 1 760 грн). 3-тя група не має обмежень щодо статусу замовників: вона дозволяє офіційно надавати послуги українським юридичним особам будь-якої форми власності (ТОВ на загальній системі), приватним особам, а також іноземним компаніям за зовнішньоекономічними контрактами (ЗЕД через Upwork, Fiverr, Payoneer або прямий валютний SWIFT на рахунок IBAN). ФОП 2-ї групи з фіксованим податком (~1 600 грн/місяць) підходить виключно тим фахівцям, які надають послуги кінцевим громадянам (B2C) або іншим платникам єдиного податку в межах України; працювати з закордонними клієнтами на 2-й групі категорично заборонено законом.
Кожен фахівець — розробник, дизайнер, перекладач чи маркетолог — стикається з потребою легалізації доходів. Робота без реєстрації з прийомом оплат на особисту картку швидко призводить до блокування рахунків банківським фінмоніторингом та штрафів за ст. 164 КУпАП (до 34 000 грн із конфіскацією виручки). До того ж корпоративні та закордонні замовники відмовляються працювати без офіційного бізнес-рахунку та інвойсів.
Українське податкове законодавство пропонує кілька правових статусів та систем оподаткування. Помилка у виборі групи може призвести або до переплати податків у 4–5 разів, або до раптової втрати спрощеної системи з донарахуванням 18% ПДФО заднім числом. Розбираємо детально всі доступні опції, податкові ставки, правила ЗЕД та критерії безпечного старту.
Форми господарювання в Україні: фізособа, ФОП, ТОВ чи гіг-контракт у Дія Сіті
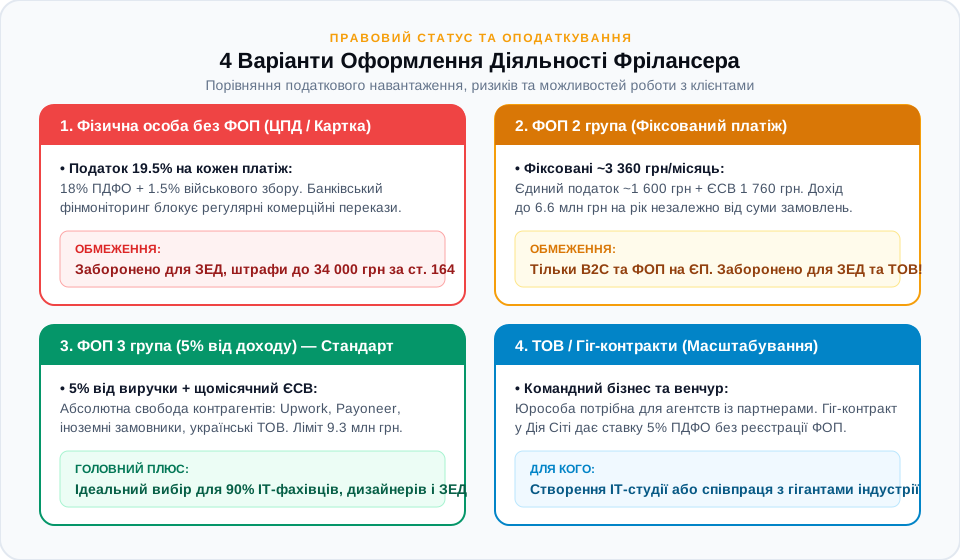
Першим стратегічним рішенням є вибір організаційно-правової форми ведення діяльності. В українському правовому полі для індивідуального фахівця існують чотири основні моделі:
1. Фізична особа без статусу підприємця (Договори ЦПХ)
Робота за разовими цивільно-правовими договорами (ЦПД) або авторськими угодами. Якщо замовник — українська компанія, вона виступає податковим агентом і утримує з вашої винагороди 18% ПДФО + 1,5% військового збору, а також нараховує 22% ЄСВ поверх суми. Якщо кошти надходять від іноземного замовника на приватну картку, ви зобов'язані самостійно подати річну декларацію про майновий стан і доходи та сплатити 19,5% податків. Для регулярного фрілансу ця модель є найбільш збитковою та загрожує блокуванням карток за підозрою у незаконній комерційній діяльності.
2. Фізична особа-підприємець (ФОП)
Оптимальна форма для індивідуальної роботи. ФОП реєструється за 10–15 хвилин онлайн через державний портал «Дія» без сплати адміністративного збору. ФОП володіє спрощеною бухгалтерською звітністю, має право вільно розпоряджатися чистим прибутком після сплати податків та може обирати пільгові ставки єдиного податку. Більше про правила виведення заробленого читайте у статті про те, навіщо ФОПу переказувати кошти на особистий рахунок.
3. Юридична особа (Товариство з обмеженою відповідальністю — ТОВ)
Форма для масштабування, коли фрілансер створює власну студію чи агентство, залучає партнерів-співзасновників (розподіл часток у статутному капіталі) або планує залучати венчурні інвестиції. ТОВ вимагає повноцінного бухгалтерського обліку, окремого директора, затвердження фінансової звітності та сплати податку на прибуток (18%) або перебування на 3-й групі єдиного податку юросіб (5%). Виведення прибутку засновнику можливе лише у вигляді дивідендів із додатковим оподаткуванням.
4. Гіг-спеціаліст у просторі «Дія Сіті»
Спеціальний правовий режим для IT-індустрії. Гіг-контракт поєднує гнучкість фрілансу із соціальними гарантіями найму (оплачувані відпустки, лікарняні). Податкове навантаження на винагороду гіг-спеціаліста становить: 5% ПДФО + 1,5% військового збору + ЄСВ 22% від мінімальної заробітної плати. Проте укласти гіг-контракт можна виключно з компанією, яка має офіційний статус резидента «Дія Сіті».
Загальна система оподаткування: чому вона невигідна для інтелектуальних послуг
Будь-який зареєстрований ФОП автоматично опиняється на загальній системі оподаткування, якщо під час реєстрації або протягом встановленого терміну не подасть заяву про перехід на спрощену систему. Загальна система регулюється статтею 177 Податкового кодексу України (ПКУ).
Базою оподаткування на загальній системі є чистий оподатковуваний дохід — тобто різниця між виручкою та документально підтвердженими витратами, безпосередньо пов'язаними з отриманням доходу. Ставки податків:
- 18% — податок на доходи фізичних осіб (ПДФО);
- 1,5% — військовий збір;
- 22% — єдиний соціальний внесок (ЄСВ) від суми чистого прибутку (але не менше мінімального страхового внеску і не більше максимальної величини бази нарахування ЄСВ).
Чому фрілансеру це не підходить: Для торгівлі чи виробництва списання витрат на сировину є виправданим. Але у фрілансера основний ресурс — це час та інтелект, які неможливо списати у податкові витрати. Оренда житла, харчування чи курси не зменшують базу оподаткування. У результаті загальний податковий тягар на загальній системі сягає 41,5% від заробленого доходу.
Спрощена система (Єдиний податок): чому 1-ша група заборонена для фрілансу
Спрощена система оподаткування, обліку та звітності (глава 1 розділу XIV ПКУ) розроблена спеціально для підтримки малого бізнесу. Вона замінює сплату кількох окремих податків одним фіксованим платежем або єдиною відсотковою ставкою.
Спрощена система поділяється на групи. Початківці часто запитують: «Чому б мені не зареєструвати найдешевшу 1-шу групу з податком 300 грн на місяць?». Відповідь міститься у пункті 291.4 статті 291 ПКУ:
ПКУ, ст. 291.4: До 1-ї групи платників єдиного податку відносяться виключно фізичні особи, які не використовують працю найманих осіб, здійснюють виключно роздрібний продаж товарів з торговельних місць на ринках або провадять господарську діяльність з надання побутових послуг населенню за вичерпним переліком (перукарні, ремонт взуття, пошиття одягу тощо).
Програмування, веброзробка, копірайтинг, таргетинг, переклади чи графічний дизайн не є побутовими послугами у розумінні закону. Реєстрація фрілансера на 1-й групі є грубим порушенням: податкова анулює спрощену систему та донарахує податки за загальною ставкою з накладенням штрафу.
ФОП 2-ї групи: фіксований податок, ліміти виручки та суворе обмеження щодо замовників
Друга група єдиного податку є надзвичайно привабливою для локального бізнесу завдяки фіксованому розміру платежів, який не змінюється при зростанні доходів:
- Ставка єдиного податку: фіксована — до 20% від розміру мінімальної заробітної плати на 1 січня року (близько 1 600 грн на місяць);
- Єдиний соціальний внесок (ЄСВ): 22% від мінімальної заробітної плати (близько 1 760 грн на місяць);
- Разом щомісячний платіж: близько 3 360 грн незалежно від того, заробили ви 20 000 грн чи 500 000 грн;
- Річний ліміт доходу: 834 розміри мінімальної зарплати (понад 6,6 млн грн на рік);
- Звітність: проста, подається лише 1 раз на рік (податкова декларація та додаток по ЄСВ).
Фатальне обмеження 2-ї групи для фрілансерів
Відповідно до пункту 291.4 статті 291 ПКУ, платники 2-ї групи мають право надавати послуги виключно населенню (фізичним особам) та платникам єдиного податку (іншим ФОП на спрощеній системі або юрособам-платникам єдиного податку).
Це означає:
- Заборонено працювати з іноземними клієнтами (ЗЕД): Іноземні компанії та громадяни не зареєстровані в українському податковому реєстрі як платники єдиного податку. Надання послуг нерезидентам на 2-й групі є прямим порушенням закону!
- Заборонено надавати послуги українським ТОВ на загальній системі: Якщо українська компанія-замовник не є платником єдиного податку, вона не має права замовляти послуги у ФОП 2-ї групи.
ФОП 2-ї групи підходить фрілансеру лише тоді, коли його замовники — це виключно українські фізичні особи (наприклад: індивідуальні консультації психолога, приватні уроки, репетиторство, персональні фотосесії, налаштування ПК для знайомих). Для інтернет-магазинів або дропшипінгу роздрібних товарів населенню 2-га група також підходить — детальніше читайте в нашому матеріалі про те, чи потрібно мати ФОП для дропшипінгу.
ФОП 3-ї групи (5%): золотий стандарт українського та валютного фрілансу (ЗЕД)
Для переважної більшості сучасних фрілансерів третьої групи єдиного податку альтернативи просто не існує. Це найбільш гнучка, безпечна та юридично бездоганна модель співпраці.
Ключові параметри 3-ї групи:
- Ставка податку: 5% від отриманого валового доходу (без реєстрації платником ПДВ);
- ЄСВ: фіксований платіж — 22% від мінімальної заробітної плати щомісяця (близько 1 760 грн);
- Річний ліміт виручки: 1167 розмірів мінімальної заробітної плати (понад 9,3 млн грн на рік);
- Свобода контрактів: жодних обмежень щодо статусу замовників — дозволено працювати з фізичними особами, ТОВ будь-якої системи, держструктурами та іноземними замовниками з усього світу;
- Принцип «немає доходу — немає податку»: якщо в певному кварталі у вас не було замовлень і гроші на рахунок не надходили, єдиний податок 5% дорівнює 0 грн (сплачується лише обов'язковий ЄСВ);
- Звітність: щоквартальна декларація, яка легко заповнюється та подається за кілька кліків через застосунок або портал «Дія».
Саме 3-тя група дає змогу абсолютно законно отримувати валютні гонорари за інтелектуальні послуги (розробку програмного забезпечення, дизайн, тексти, аналітику) без ризику податкових претензій.
Робота з закордонними замовниками: валютний контроль, інвойси, Payoneer та Wise
Завдяки Закону № 1665-VIII валютне регулювання експорту послуг суттєво спрощене: фрілансеру на 3-й групі більше не потрібні двомовні паперові договори з печатками та акти приймання-передачі.
Сучасний спрощений документообіг для експорту послуг:
- Інвойс є первинним документом: Згідно зі статтею 9 Закону «Про бухгалтерський облік», належним чином оформлений інвойс (рахунок-фактура), оплачений замовником, є достатнім підтвердженням виконання робіт та отримання доходу;
- Публічна оферта: Для платформ Upwork, Fiverr або Freelancer.com офіційним договором виступає публічна угода користувача (User Agreement / Terms of Service), розміщена на сайті сервісу;
- Виведення коштів через платіжні системи: Офіційне виведення коштів із Payoneer, Wise або прямим SWIFT-переказом на підприємницький валютний рахунок ФОП (IBAN у доларах чи євро) в українському банку повністю закриває вимоги валютного контролю банку. Дохід перераховується у гривню за офіційним курсом НБУ на дату зарахування на валютний рахунок, і саме з цієї гривневої суми сплачується 5% податку. Детальніше про нюанси контрактів читайте в гіді про те, як українському фрілансеру безпечно працювати з іноземними клієнтами.
Обов'язкові КВЕДи для IT, дизайну, маркетингу та копірайтингу
Під час заповнення заяви в «Дії» необхідно обрати коди Класифікатора видів економічної діяльності (КВЕД-2010). Зазначення широкого переліку кодів захищає вас від податкових ризиків, якщо характер замовлень розшириться. Кількість КВЕДів законом не обмежена, а їх внесення безкоштовне.
Рекомендовані пули КВЕДів за напрямками:
Для IT-фахівців та інженерів:
- 62.01 — Комп'ютерне програмування (основний код для розробників);
- 62.02 — Консультування з питань інформатизації (архітектура, аудит, техлідство);
- 62.09 — Інша діяльність у сфері інформаційних технологій і комп'ютерних систем (QA, тестування, DevOps, сисадміністрування);
- 63.11 — Оброблення даних, розміщення інформації на веб-вузлах (хостинг, бази даних, хмарні сервіси);
- 63.12 — Веб-портали.
Для дизайнерів, ілюстраторів та відеомейкерів:
- 74.10 — Спеціалізована діяльність із дизайну (UI/UX дизайн, графіка, ілюстрація, брендинг, інтер'єри);
- 59.11 / 59.12 — Виробництво кіно- та відеофільмів, компонування відео (монтаж, анімація, моушн-дизайн);
- 74.20 — Діяльність у сфері фотографії.
Для маркетологів, SMM та копірайтерів:
- 73.11 — Рекламні агентства (контекстна реклама, таргет, маркетинг під ключ);
- 73.20 — Дослідження кон'юнктури ринку та виявлення громадської думки (аналітика, дослідження ЦА);
- 90.03 — Індивідуальна мистецька діяльність (створення оригінальних текстів, копірайтинг);
- 63.99 — Надання інших інформаційних послуг (контент-менеджмент, ведення каналів).
Для перекладачів:
- 74.30 — Надання послуг перекладу (письмовий, усний, локалізація софту).
Чи потрібен фрілансеру касовий апарат (РРО/ПРРО) у 2026 році
Питання застосування програмних реєстраторів розрахункових операцій (ПРРО) часто викликає паніку серед початківців. Проте для класичного надання послуг законодавство встановлює чіткі винятки.
Відповідно до статті 9 Закону України про РРО, касовий апарат (РРО / ПРРО) НЕ потрібен, якщо:
- Розрахунки за надані послуги здійснюються виключно у безготівковій формі шляхом перерахування коштів замовником зі свого банківського рахунку на поточний банківський рахунок ФОП за повними банківськими реквізитами у форматі IBAN (UA...);
- Оплата надходить від іноземного замовника через міжнародні банківські системи (SWIFT) або через платіжні платформи (Payoneer, Wise) безпосередньо на валютний або гривневий рахунок IBAN ФОП;
- Клієнт сплачує за виставленим інвойсом через касу будь-якого банку або термінал самообслуговування за реквізитами рахунку IBAN.
Коли ПРРО стає обов'язковим: Якщо фрілансер на своєму сайті підключає інтернет-еквайринг для оплати платіжними картками фізичних осіб через платіжні кнопки (LiqPay, WayForPay, Monobank) за онлайн-курси, цифрові завантаження або дрібні послуги. За таких умов операція визнається розрахунковою і вимагає автоматичного формування електронного фіскального чека.
Порівняльний аналіз систем оподаткування для фрілансера
Для швидкого прийняття рішення зведемо ключові юридичні та фінансові критерії в єдину аналітичну таблицю:
| Критерій вибору | Фізособа (без ФОП) | ФОП 2-га група | ФОП 3-тя група (5%) | Загальна система |
|---|---|---|---|---|
| Податкова ставка | 18% ПДФО + 1,5% ВЗ (19,5%) | Фіксовано (~1 600 грн/міс) | 5% від валової виручки | 18% ПДФО + 1,5% ВЗ + ЄСВ |
| База оподаткування | Кожне надходження на картку | Не залежить від виручки | Фактично отриманий дохід | Чистий прибуток (дохід - витрати) |
| Єдиний соцвнесок (ЄСВ) | Не нараховується самостійно | 22% від мінзарплати (~1 760 грн) | 22% від мінзарплати (~1 760 грн) | 22% від чистого прибутку |
| Річний ліміт доходу | Немає (але є фінмоніторинг) | ~6,6 млн грн (834 мінзарплат) | ~9,3 млн грн (1167 мінзарплат) | Без обмежень |
| Робота із закордоном (ЗЕД) | Заборонено (ризик ст. 164) | Категорично заборонено! | Дозволено без обмежень | Дозволено |
| Клієнти — ТОВ на загальній | Тільки з утриманням податків | Заборонено! | Дозволено без обмежень | Дозволено |
| Складність звітності | Річна декларація доходів | Проста (1 раз на рік) | Проста онлайн через Дію (щоквартально) | Складний облік усіх витрат |
| Кому ідеально підходить | Разовий підробіток студента | Послуги фізособам в Україні | 90% IT, маркетологів, ЗЕД | Матеріальне виробництво |
Реалістичні кейси з практики українських фрілансерів
Розглянемо три показові життєві ситуації, що демонструють наслідки правильного та помилкового вибору системи оподаткування.
Кейс 1. UI/UX дизайнер: штрафи через вибір 2-ї групи для роботи з ТОВ
- Вихідна ситуація: Сергій, дизайнер інтерфейсів, зареєстрував ФОП 2-ї групи, спокусившись фіксованим податком 1 600 грн на місяць. Через три місяці він уклав договір на розробку дизайн-системи для великої української продуктової IT-компанії (ТОВ на загальній системі оподаткування) на суму 240 000 грн.
- Що завадило: Під час внутрішнього аудиту бухгалтерія замовника виявила, що ФОП перебуває на 2-й групі. За законом платник 2-ї групи не має права надавати послуги юрособам на загальній системі. Податкова інспекція анулювала статус платника єдиного податку Сергія заднім числом, перевела його на загальну систему та зобов'язала сплатити 18% ПДФО + 1,5% ВЗ з усієї суми (понад 46 000 грн податків) плюс штрафи.
- Рішення: Сергій звернувся до податкового консультанта, закрив старий статус, заново зареєстрував ФОП на 3-й групі (5%) та перепідписав договір із замовником.
- Результат: Легальна робота з будь-якими українськими та міжнародними компаніями, сплата прозорих 5% податку та захист від повторних санкцій ДПС.
Кейс 2. Fullstack розробник: запуск легального валютного фрілансу на Upwork
- Вихідна ситуація: Максим понад рік отримував оплату від замовників зі США через Upwork на свій акаунт Payoneer, виводячи невеликі суми на особисту картку monobank. Оборот зріс до $4 000 на місяць.
- Що завадило: Банк запросив документи, що підтверджують походження регулярних валютних зарахувань, попередивши про блокування рахунку за нормами фінансового моніторингу. Детальніше про механізми виявлення тіньових доходів дивіться у нашому матеріалі про те, як податкова контролює та рахує доходи українців.
- Рішення: Максим зареєстрував ФОП 3-ї групи (5%) через «Дію», вказавши КВЕДи 62.01, 62.02, відкрив валютний рахунок ФОП IBAN у ПриватБанку і підв'язав його до Payoneer як офіційний бізнес-реквізит.
- Результат: Повне зняття фінансового контролю: кошти офіційно заходять на бізнес-рахунок за курсом НБУ, податки сплачуються автоматично за 2 хвилини в «Дії», а чисті гривневі кошти перераховуються на власну карту для особистих витрат без жодних обмежень.
Кейс 3. Копірайтерка та контент-стратегиня: перехід від хаосу до стабільності
- Вихідна ситуація: Ірина писала статті для українських онлайн-медіа та агенцій. Частина замовників платила їй на карту фізособи, а великі клієнти вимагали оформлення офіційних актів і рахунків, через що вона втрачала до 40% потенційних контрактів.
- Що завадило: Страх складної звітності, черг у податковій та незрозумілих бухгалтерських термінів стримував від відкриття бізнесу.
- Рішення: Ірина відкрила ФОП 3-ї групи за 10 хвилин через мобільний телефон у «Дії», обравши КВЕДи 73.11 та 90.03. Звітність та сплата податків були налаштовані автоматично через інтеграцію банку з електронним кабінетом. Про те, як працює цифрова звітність, читайте у статті про те, як підприємці платять податки і подають звіти через Дію.
- Результат: Залучення корпоративних замовників із високими чеками, зростання місячного доходу в 2,5 раза та спокійна впевненість у власній фінансовій безпеці.
7 типових помилок при виборі системи оподаткування
Знання поширених помилок дозволить вам уникнути штрафів та зберегти зароблений капітал:
- Вибір 2-ї групи для експорту послуг за кордон. Найпоширеніша і найдорожча помилка: отримання валюти від іноземців на 2-й групі тягне за собою втрату єдиного податку та штраф 18% з усього обсягу надходжень.
- Запізніле подання заяви про перехід на єдиний податок. Якщо при відкритті ФОП не обрати спрощену систему одразу, ви залишаєтеся на загальній системі (19,5% податків) до початку наступного кварталу.
- Використання особистої картки замість підприємницького рахунку IBAN. Прийом оплат за роботу на картку фізособи є порушенням Інструкції НБУ № 162 та тягне за собою блокування банківськими системами антифроду.
- Невнесення необхідних КВЕДів у реєстр. Отримання доходу за видом діяльності, не зазначеним у виписці з ЄДР, змушує сплатити з цієї суми 15% єдиного податку та вимагає обов'язкового переходу на загальну систему.
- Ігнорування сплати ЄСВ за відсутності доходу. Навіть якщо ФОП тимчасово не має замовлень і не веде діяльності, щомісячний внесок ЄСВ (1 760 грн) є обов'язковим до сплати щокварталу (крім пільгових категорій або найманих працівників, за яких платить роботодавець).
- Перевищення річного ліміту доходу групи. Дохід понад встановлену межу оподатковується за підвищеною штрафною ставкою 15% і вимагає негайного переходу на старшу групу.
- Відсутність первинних документів (інвойсів) при роботі на 3-й групі. Податкова інспекція під час аудиту має право запросити банківські виписки та інвойси на всі отримані суми за останні три роки. Зберігайте електронні файли інвойсів у хмарі.
Поради податкового консультанта для фрілансерів
Для побудови прозорого та захищеного бізнесу дотримуйтеся наступних практичних кроків:
- Якщо сумніваєтеся — обирайте 3-тю групу: Ставка 5% є абсолютно універсальною. Вона захищає від будь-яких претензій щодо статусу замовників та дозволяє легально масштабувати послуги на будь-які ринки світу;
- Вказуйте максимальний пул КВЕДів одразу: Додайте коди для розробки, дизайну, маркетингу, консалтингу та обробки даних під час реєстрації в «Дії». Це позбавить вас необхідності вносити зміни до реєстру в майбутньому;
- Налаштуйте автоматичний податковий календар: Декларація на 3-й групі подається щоквартально протягом 40 днів після закінчення кварталу, а податок сплачується протягом 10 днів після граничного терміну подання звіту. Застосунки банків нагадують про ці дати заздалегідь;
- Працюйте за зрозумілими інвойсами: Завжди вказуйте в інвойсі чіткий опис послуг, який відповідає вашим КВЕДам (наприклад: «Services of software development according to Invoice #...»). Уникайте розмитих формулювань «за послуги» чи «поповнення рахунку».
Часті запитання (FAQ)
Скільки податків сплачує ФОП 3-ї групи у 2026 році, якщо за місяць заробив 100 000 грн?
ФОП 3-ї групи сплачує 5% єдиного податку від суми виручки (5 000 грн) та щомісячний фіксований ЄСВ у розмірі 22% від мінімальної заробітної плати (близько 1 760 грн). Загальна сума податкових відрахувань складе близько 6 760 грн на місяць (6,76% від загального доходу), що є однією з найнижчих ставок у Європі.
Чи можна перейти з 2-ї групи на 3-тю, якщо з'явився іноземний замовник?
Так, перейти на іншу групу єдиного податку дозволено. Для цього необхідно подати заяву про зміну групи через електронний кабінет платника податків або через «Дію» не пізніше ніж за 15 днів до початку наступного календарного кварталу. Перехід відбудеться з першого числа нового кварталу.
Чи зобов'язаний фрілансер платити ЄСВ, якщо він офіційно працевлаштований у штаті?
Ні. Згідно з чинним законодавством України, ФОП на спрощеній системі звільняється від сплати ЄСВ за себе, якщо за основним місцем роботи його роботодавець сплачує за нього єдиний соціальний внесок у розмірі не менше мінімального страхового внеску.
Як законно виводити гроші з рахунку ФОП на власні потреби?
Після сплати податків усі зароблені кошти є чистою особистою власністю підприємця. Їх можна без жодних додаткових комісій та податків перерахувати з підприємницького рахунку IBAN ФОП на особисту картку фізособи для виплат через онлайн-банкінг із призначенням «Перерахування чистого доходу від підприємницької діяльності».
Чи потрібна печатка та касовий апарат для роботи онлайн на фрілансі?
Ні, печатка для ФОП в Україні є виключно добровільною з 2017 року, для підпису документів використовується КЕП (Дія.Підпис або банківський ключ). Касовий апарат (РРО/ПРРО) не потрібен, якщо оплата надходить за безготівковими реквізитами рахунку IBAN або з-за кордону.
Які документи потрібні, щоб підтвердити дохід від Upwork або Payoneer?
Для валютного контролю та податкової достатньо: 1) публічної оферти (User Agreement) сервісу; 2) сформованого в кабінеті платформи інвойсу (Confirmation of Services) з деталізацією робіт; 3) банківської виписки про зарахування коштів на валютний рахунок ФОП.
Що буде, якщо надавати послуги без реєстрації ФОП?
Порушнику загрожує адміністративна відповідальність за статтею 164 КУпАП (штраф 17 000–34 000 грн із конфіскацією отриманих коштів). Крім того, банк заблокує картку за фінансовим моніторингом, а податкова служба має право нарахувати 18% ПДФО, 1,5% військового збору та 25% штрафу на весь оборот.
Чи можна відкрити ФОП, перебуваючи за кордоном?
Так. Якщо громадянин України має активний біометричний документ (закордонний паспорт або ID-картку) та верифікований Дія.Підпис / BankID, реєстрація ФОП 3-ї групи виконується на порталі «Дія» за 10 хвилин з будь-якої точки планети.
Чи потрібно відкривати рахунок у банку одразу після відкриття ФОП?
Так, для легальної комерційної діяльності відкриття поточного рахунку ФОП стандарту IBAN у банку є обов'язковим. Рахунок відкривається онлайн через застосунок банку (Приват24, monobank тощо) за кілька хвилин без відвідування відділення.
Який ліміт річного доходу встановлено для ФОП 3-ї групи?
Ліміт доходу становить 1167 розмірів мінімальної заробітної плати, встановленої на 1 січня податкового року (у 2026 році це понад 9,3 млн грн на рік). У разі наближення до ліміту підприємці реєструють додатковий ФОП на партнера або створюють ТОВ.
Як закрити ФОП, якщо вирішив повернутися в найм або припинити діяльність?
Закриття ФОП в Україні здійснюється в один клік на порталі «Дія». Запис у ЄДР вноситься автоматично протягом кількох секунд. Після цього залишається лише подати ліквідаційну звітність за поточний період та сплатити податкові зобов'язання.
Як масштабувати свою справу без податкових бар'єрів
Вибір системи оподаткування — це фундамент вашої фінансової безпеки та спокою. Реєстрація ФОП 3-ї групи відкриває доступ до контрактів із замовниками по всьому світу, усуває ризики банківського фінмоніторингу і дозволяє зосередитися на розвитку навичок та зростанні доходів.
Якщо ви прагнете розширювати клієнтську базу, шукаєте довгострокові контракти або потребуєте кваліфікованих фахівців для реалізації власних бізнес-ідей, скористайтеся можливостями [біржі Freelancers.in.ua](https://freelancers.in.ua/) — тут замовники та професійні виконавці знаходять взаємовигідні формати легального співробітництва.