Які податки має платити фрілансер в Україні: групи ФОП, ставки та строки
Експертна команда біржі
Рахунок заблоковано саме перед сплатою податків — знайомо? Розбираємо, скільки реально коштує легальність: ставки 2 і 3 груп, військовий збір, ЄСВ, строки декларацій і що буде, якщо працювати без ФОП.
Коротка відповідь: більшість українських фрілансерів працює як ФОП 3 групи і платить 5% єдиного податку з доходу + 1% військового збору + ЄСВ (мінімальний внесок — 22% від мінімальної зарплати). Це найпростіша легальна схема для тих, хто отримує гроші від клієнтів і бірж. Альтернативи — 2 група (фіксований податок, але лише для роботи з населенням і єдинниками) або загальна система (18% ПДФО + 5% військового збору + 22% ЄСВ з прибутку — вигідно лише з великими документально підтвердженими витратами).
Актуально на вересень 2026 року: ставки єдиного податку стабільні роками, але розмір ЄСВ і військового збору прив'язаний до мінімалки та законодавства, яке змінюється. Усі суми нижче звіряйте з tax.gov.ua перед сплатою.
Чому без ФОП працювати дорожче, ніж з ним
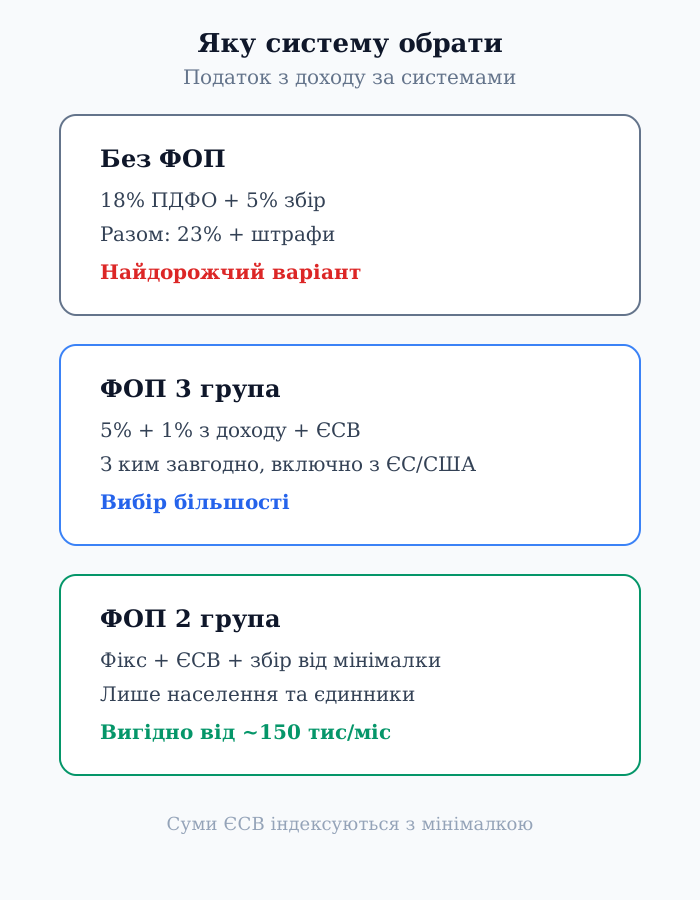
Головний аргумент за реєстрацію — арифметика. Фізособа без ФОП, яка системно отримує дохід, з точки зору податкової має платити 18% ПДФО + 5% військового збору — разом 23% з кожного надходження, плюс штрафи за незадекларовані доходи та за діяльність без реєстрації. ФОП 3 групи платить 5% + 1% — разом 6% з доходу плюс фіксований ЄСВ.
Приклад: дохід 60 000 грн на місяць. Без ФОП податкове навантаження — близько 13 800 грн (23%). На 3 групі — 3 600 грн (6%) + ЄСВ близько 1 760 грн. Різниця — понад 8 000 грн щомісяця, або близько 100 000 грн на рік. Легальність тут не витрати, а знижка.
Другий аргумент — банки. Регулярні надходження «за послуги» на картку фізособи без ФОП — типовий тригер фінансового моніторингу: запит документів, блокування рахунку до з'ясування, а в гіршому разі — повідомлення в податкову. З ФОП-рахунком ті самі гроші — звичайна підприємницька виручка.
ФОП 3 група: базова схема більшості фрілансерів
Третя група єдиного податку створена саме для таких, як ми: можна працювати з ким завгодно — фізособами, ФОП, українськими ТОВ та іноземними компаніями. Податок — 5% від фактично отриманого доходу, облік — за касовим методом (гроші зайшли — виник дохід).
Повна формула витрат 3 групи: 5% єдиного податку + 1% військового збору з доходу + ЄСВ 22% від мінімальної зарплати щомісяця. Військовий збір для єдинників 3 групи у розмірі 1% від доходу запроваджено з жовтня 2024 року — це відносно нова складова, яку «старі» гайди часто не згадують. ЄСВ платиться навіть у місяці без доходу (якщо немає пільг), бо це страховий внесок, а не податок з обороту.
Обмеження 3 групи: річний ліміт доходу (перевищення — примусовий перехід на загальну систему заднім числом, тому стежте за лічильником) та заборона окремих видів діяльності (наприклад, обмін валют, виробництво підакцизних товарів — фрілансу це зазвичай не стосується). Точний ліміт на поточний рік дивіться на tax.gov.ua — він індексується з мінімалкою.
ФОП 2 група: коли фікс вигідніший за відсоток
Друга група платить фіксовану суму щомісяця незалежно від доходу (ставка — до 20% від мінімальної зарплати, точну суму встановлює місцева рада), плюс той самий ЄСВ, плюс військовий збір 10% від мінімалки для єдинників 1, 2 та 4 груп. Математика проста: що вищий дохід, то менший ефективний відсоток.
Але є жорстке обмеження, яке відсікає більшість фрілансерів: 2 група не має права надавати послуги юрособам на загальній системі та нерезидентам у форматі, що виходить за спрощені рамки. На практиці це означає — лише населення та платники єдиного податку. Працюєте з Upwork, іноземними клієнтами або українськими ТОВ — 2 група вам закрита.
Коли 2 група вигідна: стабільно високий дохід (від ~150–200 тис. грн на місяць) виключно від фізосіб або єдинників — наприклад, репетиторство, консультації для населення, локальні послуги. Тоді фіксований податок дає ефективну ставку 2–4% замість 6% на третій.
Порівняння систем: таблиця
Зведене порівняння трьох робочих варіантів. Суми — орієнтири станом на вересень 2026 року, точні цифри залежать від мінімальної зарплати на поточний рік.
| Параметр | ФОП 2 група | ФОП 3 група | Загальна система |
|---|---|---|---|
| Податок з доходу | Фікс (до 20% мінімалки) | 5% | 18% ПДФО з прибутку |
| Військовий збір | 10% від мінімалки | 1% від доходу | 5% з прибутку |
| ЄСВ | 22% від мінімалки | 22% від мінімалки | 22% від прибутку |
| З ким можна працювати | Населення, єдинники | Будь-хто, включно з нерезидентами | Будь-хто |
| Облік витрат | Не ведеться | Не ведеться | Обов'язковий, зменшує базу |
| Звітність | Декларація раз на рік | Декларація щокварталу | Декларація щороку + книга обліку |
| Кому підходить | Високий дохід від фізосіб | Більшість фрілансерів | Великі витрати з документами |
Військовий збір і ЄСВ: два платежі, про які забувають
Саме ці два платежі найчастіше стають джерелом боргів у фрілансерів, які «вже платять 5% і сплять спокійно». Військовий збір для 3 групи — 1% від доходу — сплачується разом з єдиним податком за підсумками кварталу. Забути його легко, бо в старих інструкціях його немає: він з'явився для єдинників лише з четвертого кварталу 2024 року.
ЄСВ — окрема логіка: мінімум 22% від мінімальної зарплати щомісяця, незалежно від того, був дохід чи ні. При мінімалці 8 000 грн це 1 760 грн на місяць. ЄСВ — це ваш страховий стаж і пенсія, але з точки зору cash flow це фіксований щомісячний платіж, який треба закладати в бюджет навіть у «нульові» місяці. Винятки (пільги під час воєнного стану для окремих категорій) перевіряйте в актуальних роз'ясненнях податкової — вони змінювалися кілька разів.
Строки: календар фрілансера на 3 групі
Податковий календар 3 групи тримається на двох датах, які не можна плутати: сплата і звітність. Єдиний податок + військовий збір сплачуються протягом 10 календарних днів після граничного строку подання декларації за квартал. Сама декларація подається протягом 40 календарних днів після закінчення кварталу.
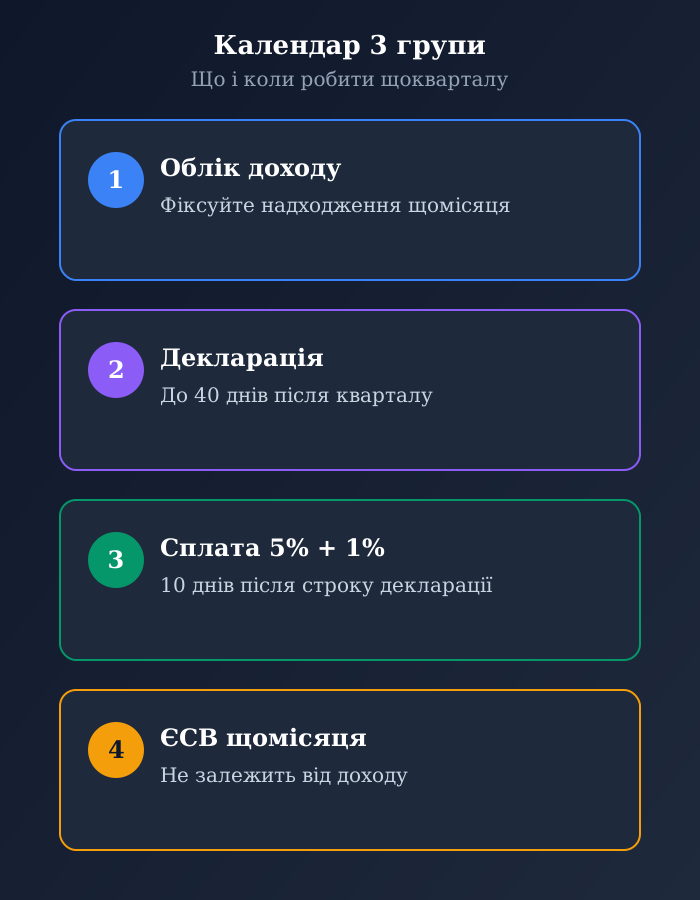
На практиці це означає: I квартал закриваєте до 10 травня (декларація) і платите до 20 травня; II квартал — декларація до 9 серпня, сплата до 19 серпня; і так далі. ЄСВ — щомісяця, остаточний розрахунок за рік — у річній звітності з ЄСВ. Поставте нагадування на 1-ше число місяця після кварталу — і 90% проблем зникне.
Штрафна арифметика, щоб мотивувати: прострочення декларації — 340 грн (повторно протягом року — 1 020 грн), несплата єдиного податку в строк — 50% ставки податку, несплата ЄСВ — 20% від суми плюс пеня за кожен день. Один забутий квартал коштує дорожче, ніж година з бухгалтером.
Як держава бачить доходи: контроль у 2026 році
Ілюзія «мене не помітять з моїми $2 000» тримається на незнанні, як працює контроль. Перший рубіж — банки: фінмоніторинг відстежує регулярні надходження без ознак зарплати, особливо від юросіб і з-за кордону. Другий — автоматичний обмін податковою інформацією: дані про виплати фрілансерам з платформ і від іноземних компаній дедалі частіше доходять до української податкової. Третій — зустрічні перевірки: якщо ваш клієнт-ТОВ показав виплату вам у звітності, а ви її не задекларували — розбіжність видно автоматично.
Це не означає, що за кожним фрілансером стежать персонально. Це означає, що система стає автоматичною: рішення приймає не інспектор, а алгоритм звірки. Працювати «в тіні» з кожним роком дорожче саме тому, що ризик виявляється не під час перевірки, а в моменті — блоком рахунку або донарахуванням за три роки з пенею.
Кейси: скільки платять різні фрілансери
Кейс 1. Розробник, $4 000/міс, клієнти зі США
Вихідна ситуація: оплата через Payoneer на ФОП 3 групи, витрати мінімальні (ноутбук, софт).
Що заважало: нерозуміння, з якої суми рахувати податок — з доларів на Payoneer чи з гривень на ФОП-рахунку.
Рішення: дохід визнається за датою зарахування на український рахунок у гривні за курсом НБУ. Податок: 5% + 1% з гривневої суми + ЄСВ 1 760 грн. За курсу ~42 грн/дол: дохід 168 000 грн, податки — 8 400 + 1 680 + 1 760 = 11 840 грн (ефективно ~7%).
Результат: чистими залишається ~156 000 грн, усі надходження підтверджені виписками.
Кейс 2. Дизайнерка, €2 500/міс, клієнти з ЄС
Вихідна ситуація: Wise + ФОП 3 групи, частина клієнтів платить SEPA на європейські реквізити Wise.
Що заважало: гроші «зависали» на Wise між проєктами, хотілося не виводити все одразу.
Рішення: пояснили касовий метод: податок виникає в момент зарахування на український рахунок, а не в момент отримання на Wise. Виведення раз на місяць однією сумою — і облік, і податок закриваються одним рухом.
Результат: один день на місяць на фінанси замість щотижневої метушні.
Кейс 3. Копірайтерка, 90 000 грн/міс, лише фізособи
Вихідна ситуація: курси та консультації для населення, жодних юросіб.
Що заважало: на 3 групі віддавала 6% + ЄСВ — близько 7 200 грн на місяць.
Рішення: перехід на 2 групу: фіксований податок + ЄСВ + військовий збір від мінімалки — разом близько 4 500–5 000 грн на місяць залежно від ставки місцевої ради. Економія ~2 500 грн щомісяця.
Результат: той самий дохід, на ~30 000 грн менше податків на рік. Умова — не брати корпоративних клієнтів.
Кейс 4. Відеограф з дорогою технікою, 120 000 грн/міс
Вихідна ситуація: оренда студії, камери, світло — 50 000 грн витрат щомісяця з чеками.
Що заважало: на 3 групі податок рахується з усього обороту, витрати ігноруються: 6% зі 120 000 = 7 200 грн + ЄСВ.
Рішення: загальна система: база — 70 000 грн прибутку, податки 18% + 5% = 16 100 грн + ЄСВ з прибутку. У цьому разі загальна система дорожча — і це нормально: вона вигідна лише коли витрати перевищують ~70% доходу.
Результат: залишилися на 3 групі свідомо, з розрахунком на руках, а не «бо всі так роблять».
Типові помилки фрілансерів з податками
1. «Плачу 5% — значить, усе закрито». Ні: плюс 1% військового збору і плюс ЄСВ. Хто забуває два останні — збирає борг.
2. Плутанина дат: гроші на гаманці ≠ дохід. Для 3 групи дохід — зарахування на український рахунок. Але й зворотна помилка небезпечна: тримати виручку на гаманці місяцями «щоб не платити» — це відстрочка, а не економія, плюс ризик курсу.
3. Призначення платежу «як вийде». Порожнє призначення або «gift» на робочому переказі — запрошення на комплаєнс-перевірку. Призначення має відповідати інвойсу.
4. Перевищення ліміту мовчки. Переліміт на єдиному податку = переведення на загальну систему заднім числом з перерахунком. Ведіть лічильник доходу з початку року.
5. Робота з ТОВ без ФОП «по-дружбі». ТОВ зобов'язане утримати з вашої виплати 23% і показати вас у звітності. Ви отримаєте менше, а податкова — ваші дані.
6. Нульова декларація при нульовому доході «і так зрозуміло». Подавати треба і нульову — неподання карається так само.
7. Зберігання документів «в переписці». Інвойси, договори, виписки мають лежати в окремій папці мінімум 3 роки. Перевірка починається зі слів «надайте документи за 2023–2026 роки».
Часті запитання
Скільки податків платить ФОП 3 групи у відсотках?
6% з доходу (5% єдиний + 1% військовий збір) плюс фіксований ЄСВ щомісяця. За доходу 100 000 грн це 6 000 грн податків + ~1 760 грн ЄСВ — ефективно близько 7,8%.
Чи правда, що IT-фрілансери платять 5% і все?
Ні, це застаріла формула. Повна: 5% + 1% військового збору + ЄСВ. Хто орієнтується на «5% і все» — недоплачує щокварталу.
Коли вигідна 2 група замість 3?
Коли дохід високий і стабільний, а клієнти — лише населення та єдинники. Поріг вигідності зазвичай від ~150 тис. грн на місяць: рахуйте фікс проти 6% від вашого обороту.
Що буде, якщо не платити ЄСВ?
Борг, штраф 20% від несплаченої суми та пеня за кожен день прострочення. Плюс «дірки» у страховому стажі. ЄСВ — єдиний платіж, який не залежить від наявності доходу.
Чи треба платити податки з грошей на Payoneer/Wise?
Податок виникає в момент зарахування коштів на український рахунок (касовий метод 3 групи). Але тримати виручку за кордоном без обліку — погана ідея: валютний контроль і банк запитають походження при виведенні.
Я працюю з Upwork — яка група потрібна?
Третя: Upwork — нерезидент, виплати йдуть з-за кордону, а 2 група для таких схем не підходить. Зберігайте виписки з біржі та гаманця як підтвердження.
Чи можна бути найманим працівником і ФОП одночасно?
Так. Зарплата оподатковується роботодавцем окремо, ФОП-дохід — за правилами вашої групи. ЄСВ з мінімалки за вас уже платить роботодавець, але нюанси краще звірити з бухгалтером.
Що таке ліміт доходу і як його не перевищити?
Граничний річний оборот для перебування на спрощеній системі. Ведіть накопичувальний лічильник з 1 січня, звіряйте щомісяця. Наближаєтеся — консультуйтеся заздалегідь, а не в грудні.
Чи потрібен бухгалтер фрілансеру?
Для стандартної 3 групи без найманих достатньо разової консультації та нагадувань про строки. Бухгалтер стає потрібен при валютних нюансах, крипті, найманих або переході на загальну систему.
Що буде за роботу взагалі без ФОП?
23% податків із задокументованих доходів (18% ПДФО + 5% ВЗ), штрафи за недекларування, ризик блокування рахунків банком. Фактично — найдорожча «система оподаткування» з усіх.
Чи треба РРО фрілансеру?
За безготівкових надходжень на IBAN від клієнтів — ні. РРО з'являється в картині при готівці, картках через термінал або окремих видах торгівлі — для класичного фрілансу послуг це виняток.
Де перевіряти актуальні ставки?
На tax.gov.ua (ставки, ліміти, строки) та bank.gov.ua (валютні правила). Ця стаття позначена датою саме тому, що цифри оновлюються щороку.
Податки — це не покарання за заробіток, а фіксована ціна спокою: один налаштований квартал — і далі все йде за нагадуваннями. А щоб було з чого платити ці 6%, беріть замовлення зі стабільним потоком — подивіться актуальні замовлення для фрілансерів або створіть профіль виконавця, щоб замовники знаходили вас самі.