Як ФОП подавати декларацію в разі зміни системи оподаткування?
Експертна команда біржі
Практичний посібник для ФОП зі зміни системи оподаткування та груп єдиного податку: строки подання декларацій, бланки форм ДПС, правила заповнення розділів, перехідні операції, дебіторка та звітність з ЄСВ без штрафів.
Коротка відповідь: у разі зміни системи оподаткування або групи єдиного податку (ЄП) фізична особа-підприємець подає окремі податкові декларації за кожну систему або єдину декларацію з роздільним заповненням блоків для кожної групи. Якщо ФОП переходить зі спрощеної системи на загальну, подається квартальна декларація платника єдиного податку протягом 40 календарних днів після закінчення кварталу перебування на спрощеній системі (навіть якщо підприємець був на 1 чи 2 групі), а за підсумками року — декларація про майновий стан і доходи із заповненням доходів загальної системи. При переході з загальної системи на єдиний податок доходи загальної системи декларуються у річній майновій декларації, а на спрощеній системі звітність ведеться щокварталу (для 3 групи). При переході між групами єдиного податку (наприклад, з 2 на 3 групу) подається одна декларація ЄП у квартальні строки (40 днів), де окремо заповнюються Розділ III (для 2 групи) та Розділ IV (для 3 групи). Додаток 1 з ЄСВ подається один раз за підсумками всього року у складі останньої поданої річної декларації з помісячною розбивкою страхового стажу.
Зміна моделі бізнесу, вихід на закордонні біржі типу Upwork, перевищення встановлених лімітів виручки або навпаки оптимізація витрат часто змушують підприємців змінювати систему оподаткування чи групу спрощеної системи. Більше про те, як правильно обрати оптимальний податковий режим для свого напрямку, ми описували у нашому гіді про вибір системи оподаткування і форми господарювання для фрілансера.
Проте на стику двох податкових режимів виникає найбільша кількість правових колізій і бухгалтерських помилок: від подвійного нарахування податків на ті самі кошти до прострочення термінів подання звітності з накладенням фінансових штрафів. Розглянемо детально чинне законодавство України, форми звітності, порядок заповнення документів у ДПС та головні правила фінансової безпеки перехідного періоду.
Законодавча база: коли та чому ФОП змінює податковий режим
Перехід підприємця з одного податкового режиму на інший регулюється нормами Податкового кодексу України (ПКУ), зокрема розділами IV (ПДФО), XIV (спрощена система оподаткування) та Законом України № 2464-VI «Про збір та облік єдиного внеску на загальнообов'язкове державне соціальне страхування».
Існує два типи зміни системи оподаткування:
- Добровільний перехід: підприємець самостійно вирішує змінити умови роботи. Наприклад, фрілансер 2 групи планує надавати послуги іноземним замовникам або юридичним особам на загальній системі та переходить на 3 групу (5%), або закриває активний контракт і повертається на фіксовану ставку 2 групи;
- Обов'язковий (примусовий) перехід: підприємець порушив умови перебування на спрощеній системі (пп. 298.2.3 ПКУ) — перевищив граничний обсяг річного доходу, провів розрахунки у негрошовій формі (бартер, взаємозалік, електронні гаманці без зарахування на поточний рахунок), здійснював заборонені види діяльності або накопичив податковий борг на кожне 1-ше число місяця протягом двох послідовних кварталів. У таких випадках ФОП зобов'язаний перейти на загальну систему оподаткування з першого числа місяця, наступного за податковим кварталом, у якому допущено порушення.
Сценарій 1: Перехід зі спрощеної системи (єдиного податку) на загальну
Це найбільш відповідальний перехід, оскільки підприємець переходить із простого касового обліку виручки на складний облік доходів і документально підтверджених витрат за нормами статті 177 ПКУ.
1. Строки відмови від спрощеної системи
Для добровільної відмови від єдиного податку ФОП повинен подати заяву про відмову від спрощеної системи оподаткування до контролюючого органу не пізніше ніж за 10 календарних днів до початку нового календарного кварталу (року) відповідно до пп. 298.2.1 ПКУ. Заява подається через Електронний кабінет платника або застосунок «Дія» (код форми F0102003 або через електронний сервіс зміни даних ФОП).
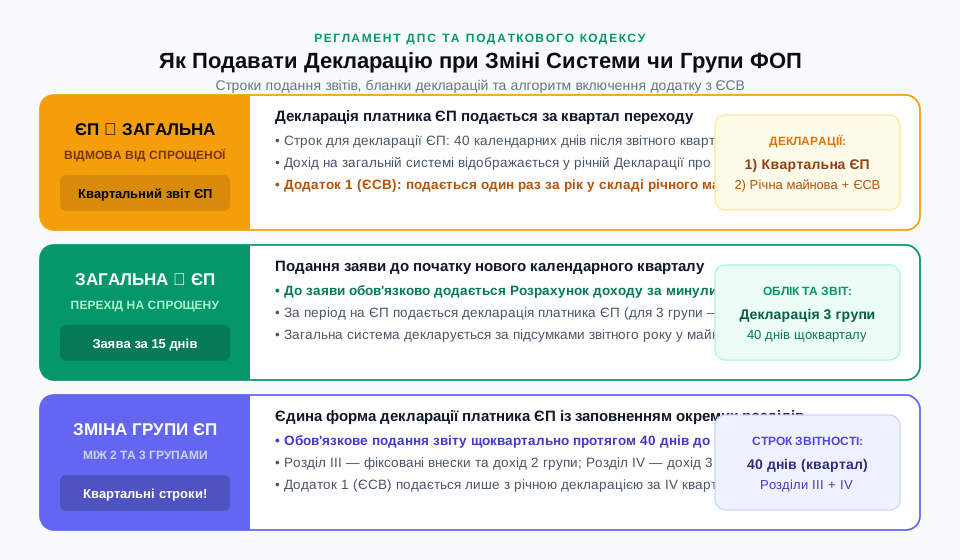
2. Декларація платника єдиного податку за квартал переходу
Після закінчення кварталу, в якому ФОП востаннє перебував на спрощеній системі, він зобов'язаний відзвітувати за весь період роботи на єдиному податку від початку календарного року до моменту переходу:
- Бланк декларації: використовується форма Податкової декларації платника єдиного податку — фізичної особи-підприємця (код
F0103308для квартальної звітності); - Строк подання: протягом 40 календарних днів після закінчення звітного кварталу (пп. 49.18.2 ПКУ);
- Увага для 1 та 2 груп: платники 1 та 2 груп зазвичай звітують раз на рік (протягом 60 днів). Проте згідно з підпунктом 296.5.1 ПКУ у разі відмови від спрощеної системи в середині року платники 1 та 2 груп зобов'язані подати декларацію у строк, встановлений для квартального податкового періоду — тобто за 40 днів після кварталу відмови!
- Сплата податку: єдиний податок за ставкою 5% (для 3 групи) або фіксований платіж (для 1–2 груп) сплачується протягом 10 календарних днів після граничного строку подання квартальної декларації.
3. Звітність на загальній системі (Декларація про майновий стан і доходи)
За період роботи на загальній системі оподаткування до кінця поточного року ФОП веде Типову форму обліку доходів і витрат (наказ Мінфіну № 261). Звітність подається за такою процедурою:
- Подається Податкова декларація про майновий стан і доходи (чинний ідентифікатор
F0100214) разом із Додатком Ф2 (розрахунок податкових зобов'язань з ПДФО та військового збору від підприємницької діяльності); - Строк подання: за підсумками календарного року — протягом 40 календарних днів після закінчення звітного року (для ФОП за нормами пп. 49.18.5 ПКУ);
- У цій декларації відображаються виключно доходи та витрати, отримані під час перебування на загальній системі. Доходи, задекларовані у квартальній декларації платника єдиного податку, до загальної системи не включаються, аби уникнути подвійного оподаткування 18% ПДФО та 1,5% військового збору.
Сценарій 2: Перехід із загальної системи на спрощену систему
Якщо підприємець перебував на загальній системі оподаткування (наприклад, після первинної реєстрації або паузи в діяльності) і вирішив обрати єдиний податок, діє наступний регламент:
1. Умови та подання заяви
Суб'єкт господарювання може здійснити перехід на спрощену систему оподаткування один раз протягом календарного року за умови, якщо протягом попереднього календарного року ним дотримано вимоги щодо обсягу граничного доходу (пп. 298.1.4 ПКУ). Заява подається не пізніше ніж за 15 календарних днів до початку наступного календарного кварталу. Разом із заявою обов'язково подається Розрахунок доходу за попередній календарний рік, що передує року переходу на спрощену систему.
2. Звітність за період на загальній системі
За період з початку року до дати переходу на спрощену систему ФОП звітує за загальною системою оподаткування:
- Подається річна Декларація про майновий стан і доходи за результатами звітного року (протягом 40 днів після завершення року);
- Якщо на загальній системі діяльності не було і дохід дорівнював нулю, декларація все одно подається, якщо в окремих місяцях сплачувався ЄСВ або є показники для звітування;
- З моменту початку кварталу перебування на єдиному податку підприємець починає вести облік доходів за правилами спрощеної системи (у довільній формі шляхом помісячного відображення доходів).
3. Звітність на спрощеній системі
Якщо ФОП обрав 3 групу спрощеної системи, він подає Податкову декларацію платника єдиного податку щоквартально протягом 40 днів наростаючим підсумком, починаючи з першого кварталу роботи на єдиному податку. Якщо обрано 2 групу — перший звіт подається за результатами календарного року (протягом 60 днів після закінчення року).
Сценарій 3: Зміна групи єдиного податку (з 2 на 3 або з 3 на 2)
Перехід між групами єдиного податку є найпоширенішим кейсом для фрілансерів. Наприклад, якщо спеціаліст раніше обслуговував виключно фізичних осіб в Україні на 2 групі, але знайшов замовника в США чи ЄС, йому терміново необхідна 3 група без обмежень щодо географії та форми власності клієнтів. Більше про те, як правильно оформляти валютні надходження, читайте у статті про те, навіщо ФОПу переказувати кошти з бізнес-рахунку на приватну картку.
При зміні групи діє спеціальний порядок складання декларації, встановлений підпунктом 296.5.1 ПКУ:
Пункт 296.5.1 статті 296 ПКУ: «Платники єдиного податку першої та другої груп подають до контролюючого органу податкову декларацію платника єдиного податку у строки, встановлені для квартального податкового (звітного) періоду, у разі внесення змін до реєстру платників єдиного податку щодо зміни групи платника єдиного податку».
Це фундаментальне правило: незалежно від того, з якої групи на яку ви переходите (з 2 на 3 або з 3 на 2), з моменту зміни групи ви зобов'язані звітувати ЩОКВАРТАЛЬНО до кінця поточного року!
Як правильно заповнити розділи єдиної декларації:
При зміні групи подається єдина форма декларації платника єдиного податку (F0103308), але заповнюються різні блоки відповідно до періодів діяльності:
- Поле «Звітний період»: обирається період, у якому відбувся перехід (наприклад, півріччя, 9 місяців чи рік наростаючим підсумком);
- Розділ III (Показники господарської діяльності для платників єдиного податку 2 групи):
- Вказується сума щомісячних авансових внесків, сплачених за місяці перебування на 2 групі;
- У рядку 03 вказується фактичний обсяг доходу, отриманий у період роботи на 2 групі;
- Розділ IV (Показники господарської діяльності для платників єдиного податку 3 групи):
- У рядку 06 вказується обсяг доходу, отриманий за період перебування на 3 групі за ставкою 5%;
- Розділ V (Визначення податкових зобов'язань по єдиному податку):
- У рядку 08 підсумовується загальний дохід за всіма групами наростаючим підсумком;
- У рядку 11 нараховується податок 5% виключно із суми доходу, отриманого на 3 групі (рядок 06 × 5%). Дохід від 2 групи у розрахунок 5% НЕ включається, адже за нього вже сплачено фіксований авансовий єдиний податок!
Такий поділ повністю виключає подвійне оподаткування і дозволяє податковій системі автоматично звести розрахунки в інтегрованій картці платника (ІКП).
Як звітувати з ЄСВ (Додаток 1) при зміні системи чи групи
Єдиний соціальний внесок (ЄСВ) часто спричиняє плутанину у підприємців. Чи потрібно подавати Додаток 1 з кожною квартальною декларацією перехідного періоду?
Відповідно до роз'яснень Державної податкової служби України (категорія 107.01.07 ЗІР):
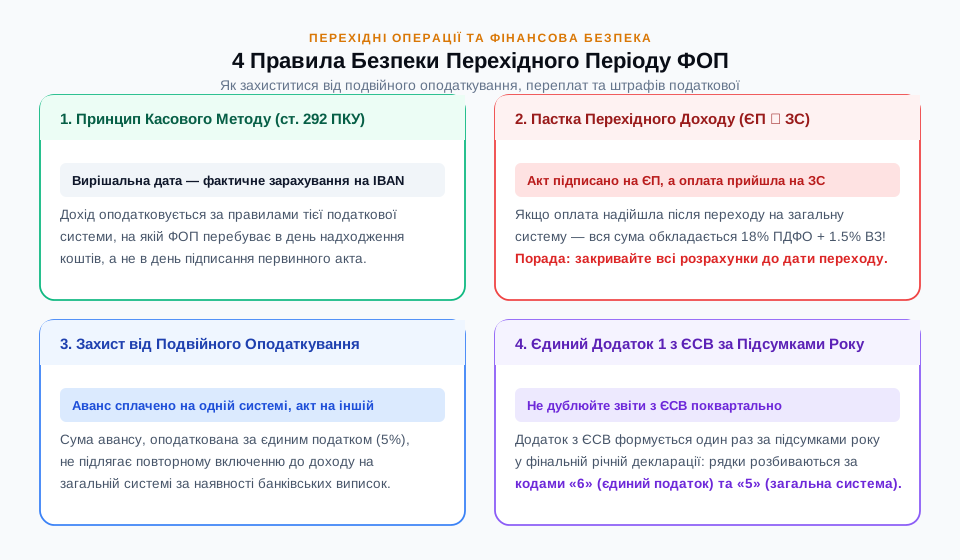
Правило єдиного звіту з ЄСВ: Додаток 1 (Відомості про суми нарахованого доходу застрахованих осіб та суми нарахованого єдиного внеску) при зміні системи оподаткування або зміні групи в середині року подається один раз за підсумками всього календарного року у складі декларації за останній податковий період року.
Як це працює на практиці:
- Якщо ФОП перейшов з ЄП на загальну систему: у квартальній декларації єдиного податку за квартал переходу Додаток 1 взагалі не формується і не подається. Натомість за підсумками року подається річна Декларація про майновий стан і доходи, де додається один Додаток ЄСВ 1;
- Якщо ФОП перейшов із загальної системи на ЄП: Додаток 1 подається у складі річної декларації платника єдиного податку за IV квартал;
- Як заповнюється таблиця Додатка 1: у графі 2 табличної частини помісячно зазначається код категорії застрахованої особи:
- Код «6» — за місяці перебування на спрощеній системі оподаткування (де базою нарахування зазвичай є мінімальна зарплата, а ставка ЄСВ — 22%, що становить 1 760 грн на місяць);
- Код «5» — за місяці перебування на загальній системі оподаткування (де базою нарахування є чистий оподатковуваний дохід за відповідний місяць, але не менше 1 760 грн і не більше 15 мінімальних заробітних плат). Якщо доходу на загальній системі не було, згідно з Законом № 2464 підприємець має право не нараховувати ЄСВ за місяці без прибутку, або визначити базу самостійно. Нагадаємо також про пільги для підприємців під час відпустки, про що детальніше читайте у статті про звільнення від сплати єдиного податку за період відпустки.
«Перехідні» доходи та витрати: як не потрапити у податкову пастку
Перехідні операції — це договори, виконання та оплата за якими відбуваються в різні моменти часу і припадають на різні податкові режими. В Україні для ФОП діє базовий касовий метод визначення доходу (ст. 292 ПКУ для єдиного податку та ст. 177 ПКУ для загальної системи): доходом вважається виручка, що фактично надійшла на банківський розрахунковий рахунок або в касу підприємця.
Розглянемо 3 типові ситуації перехідних розрахунків:
Ситуація А: Акт підписано на спрощеній системі, а гроші прийшли після переходу на загальну систему
Це найбільш небезпечна пастка для підприємця! Якщо фрілансер завершив розробку сайту у червні, перебуваючи на 3 групі ЄП (розраховуючи сплатити 5%), з 1 липня добровільно або вимушено перейшов на загальну систему, а замовник перерахував кошти 5 липня — вся отримана сума вважається доходом на загальній системі оподаткування. Відповідно, з цієї виручки доведеться сплатити 18% ПДФО + 1,5% військового збору + 22% ЄСВ (за вирахуванням лише документально підтверджених прямих витрат, яких в IT-сфері зазвичай немає). Вимоги первинного акта від червня податківці до уваги не візьмуть, оскільки касовий метод фіксує дату зарахування грошей.
Порада: якщо ви плануєте перехід на загальну систему, докладіть максимум зусиль, щоб замовники закрили всі фінансові заборгованості ДО закінчення останнього кварталу на спрощеній системі.
Ситуація Б: Передоплату (аванс) отримано на єдиному податку, а послугу надано після переходу на загальну систему
Оскільки аванс зараховано на розрахунковий рахунок у період дії єдиного податку, він уже був включений до книги обліку доходів і з нього сплачено 5% ЄП (або авансовий внесок 2 групи). При наданні послуги на загальній системі повторного оподаткування 18% ПДФО не виникає, оскільки об'єкт оподаткування за касовим методом виник раніше. Для захисту при податковій перевірці важливо зберегти банківську виписку з датою платежу та акт виконаних робіт.
Ситуація В: Послугу надано на загальній системі, а оплату отримано після переходу на єдиний податок
За правилами статті 292 ПКУ, дохід платника єдиного податку визнається в день надходження коштів на розрахунковий рахунок. Отже, вся сума виручки, отримана на рахунок ФОП уже в статусі спрощенця, включається до доходу платника єдиного податку та оподатковується за поточною ставкою групи (наприклад, 5% для 3 групи).
Покрокова інструкція: подання декларації через Електронний кабінет ДПС
Для подання звітності не потрібно відвідувати податкову інспекцію особисто. Усі форми подаються онлайн через сервіс «Електронний кабінет платника» (cabinet.tax.gov.ua) або застосунок «Дія». Про функціонал державних цифрових сервісів можна дізнатися в огляді сплати податків та подання звітів через Дію.
Покроковий алгоритм подання в Електронному кабінеті ДПС:
- Увійдіть до особистого кабінету за допомогою кваліфікованого електронного підпису (КЕП), Дія.Підпис або Smart-ID банку;
- Перейдіть у лівому меню до розділу «Введення звітності»;
- Оберіть рік та звітний період (квартал, півріччя, 9 місяців чи рік);
- Натисніть кнопку «Створити» та оберіть потрібний бланк:
F0103308— Податкова декларація платника єдиного податку (для 3 групи та квартального звіту при зміні групи);F0100214— Податкова декларація про майновий стан і доходи (для загальної системи);
- Заповніть відповідні розділи відповідно до податкового періоду та суми виручки;
- Перевірте звіт натисканням кнопки «Перевірити» на наявність логічних помилок та арифметичних невідповідностей;
- Підпишіть документ КЕП та відправте на реєстрацію;
- Обов'язково дочекайтеся надходження Квитанції № 2 зі статусом «ПАКЕТ ПРИЙНЯТО». Лише наявність Квитанції № 2 є юридичним підтвердженням своєчасної подачі звіту.
Зведена таблиця: строки, форми та правила при зміні системи
| Тип переходу ФОП | Форма декларації | Граничний строк подання | Порядок звітування з ЄСВ |
|---|---|---|---|
| З Єдиного податку на Загальну систему | Квартальна декларація ЄП (F0103308) + Річна майнова (F0100214) |
ЄП: 40 днів після кварталу переходу; Майнова: 40 днів після кінця року | Один Додаток 1 з ЄСВ у складі річної декларації про майновий стан з кодами «6» та «5» |
| Із Загальної системи на Єдиний податок | Річна декларація про майновий стан + Квартальні декларації ЄП 3 групи | Майнова: 40 днів після року; ЄП 3 групи: 40 днів щокварталу | Один Додаток 1 з ЄСВ у складі річної декларації платника єдиного податку за IV квартал |
| Зміна групи ЄП (з 2 на 3 або з 3 на 2) | Єдина форма декларації платника ЄП (F0103308) |
Щоквартально протягом 40 днів до кінця поточного календарного року | Додаток 1 з ЄСВ подається лише разом із річною декларацією за IV квартал |
Поширені помилки та як їх уникнути
Практика податкового консультування показує, що підприємці найчастіше припускаються таких прорахунків:
- Подання річної декларації замість квартальної: ФОП 2 групи після переходу на 3 групу чинить за звичкою і чекає кінця року. У результаті податкова нараховує штраф за неподання квартальної декларації у строк 40 днів (340 грн за перше порушення, 1020 грн за повторне згідно зі ст. 120 ПКУ);
- Подвійне оподаткування доходу: при заповненні декларації ЄП із двома групами підприємець випадково додає дохід 2 групи до рядка 3 групи, сплачуючи 5% з усього річного обороту;
- Сплата податку на старий бюджетний рахунок: при зміні системи на загальну ПДФО та військовий збір мають зовсім інші рахунки та коди класифікації доходів бюджету, ніж єдиний податок. Сплата податку не на той рахунок призводить до виникнення штучного податкового боргу та нарахування пені. Завжди перевіряйте стан рахунків у вкладці «Стан розрахунків з бюджетом» Електронного кабінету;
- Несвоєчасна відмова від спрощеної системи при перевищенні ліміту: якщо ліміт 3 групи перевищено у II кварталі, а заяву про перехід на загальну систему подано лише восени, податкова під час камеральної чи документальної перевірки примусово анулює статус єдинника заднім числом із донарахуванням 18% ПДФО на всю виручку від дня перевищення. Подальше спрощення регулювання підприємництва також аналізувалося в огляді закону, де детально описано, як набув чинності закон, що полегшує діяльність ФОП.
Часті запитання (FAQ)
1. Якщо ФОП перейшов з 2 на 3 групу у другому кварталі, як платити єдиний податок?
За перший квартал та місяці перебування на 2 групі ви сплачуєте щомісячний фіксований єдиний податок у стандартні строки (до 20 числа поточного місяця). Починаючи з першого дня кварталу переходу на 3 групу, ви перестаєте сплачувати фіксований платіж і сплачуєте 5% від фактично отриманої виручки за підсумками кварталу — протягом 10 календарних днів після 40-денного дедлайну подання квартальної декларації.
2. Чи потрібно закривати старий банківський рахунок IBAN при зміні системи?
Ні, закривати бізнес-рахунки у банку не потрібно. Поточний банківський рахунок ФОП формату IBAN залишається дійсним незалежно від групи чи податкової системи. Проте повідомте вашу бухгалтерію або налаштуйте платіжні шлюзи з урахуванням касового методу зарахування перехідних надходжень.
3. Що робити, якщо в декларації перехідного періоду допущено арифметичну помилку?
Якщо граничний строк подання звіту ще не сплив, ви маєте право надіслати декларацію з позначкою «Звітна нова» — вона повністю анулює і замінить попередню форму без жодних штрафів. Якщо термін подання вже закінчився, подається декларація з типом «Уточнююча» із заповненням розділу VI щодо виправлення помилок.
4. Чи можна повернутися на спрощену систему після переходу на загальну?
Так, але тільки з 1 січня наступного календарного року. Відповідно до пункту 298.1.4 ПКУ, суб'єкт господарювання може перейти на спрощену систему оподаткування лише один раз протягом одного календарного року. Якщо ви відмовилися від єдиного податку в травні, повернутися на нього можна буде не раніше ніж з 1 січня наступного року за умови подання заяви до 16 грудня.
5. Чи нараховується штраф, якщо на загальній системі не було доходів і декларацію не подано?
Згідно з нормами статті 49 ПКУ, якщо платник податків не має показників, які підлягають декларуванню, податкова декларація може не подаватися. Проте, якщо за підсумками року потрібно відзвітувати з ЄСВ (Додаток 1), декларація про майновий стан і доходи подається обов'язково навіть із нульовими фінансовими показниками діяльності.