Чи повинен ФОП сплачувати єдиний податок за період відпустки?
Експертна команда біржі
Розбираємо норми статті 295.5 Податкового кодексу України: хто саме з підприємців має право не платити єдиний податок під час відпустки, чому ЄСВ залишається обов'язковим та які помилки призводять до штрафів.
Підприємницька діяльність передбачає самостійну організацію власного робочого часу та відпочинку. На відміну від найманих працівників, яким трудове законодавство гарантує оплачувані дні відпочинку, підприємці не отримують відпускних виплат. Проте Податковий кодекс України передбачає спеціальний механізм податкового полегшення — звільнення від сплати фіксованого єдиного податку на час відпочинку.
Навколо цієї норми існує чимало небезпечних міфів. Частина підприємців помилково вважає, що відпустка автоматично звільняє і від сплати єдиного соціального внеску (ЄСВ), або що скористатися пільгою можуть платники будь-якої групи спрощеної системи.
Розглянемо детальні вимоги законодавства, алгоритм подання заяви, типові податкові пастки та реальні приклади розрахунків.
Законодавче підґрунтя: стаття 295.5 Податкового кодексу України
Право на тимчасове звільнення від сплати єдиного податку закріплене в пункті 295.5 статті 295 Податкового кодексу України (ПКУ).
Згідно з цією нормою, платники єдиного податку першої та другої груп, які не використовують працю найманих осіб, звільняються від сплати єдиного податку протягом одного календарного місяця на рік на час відпустки, а також за період хвороби, підтвердженої копією витягу з Електронного реєстру листків непрацездатності (якщо вона триває 30 і більше календарних днів).
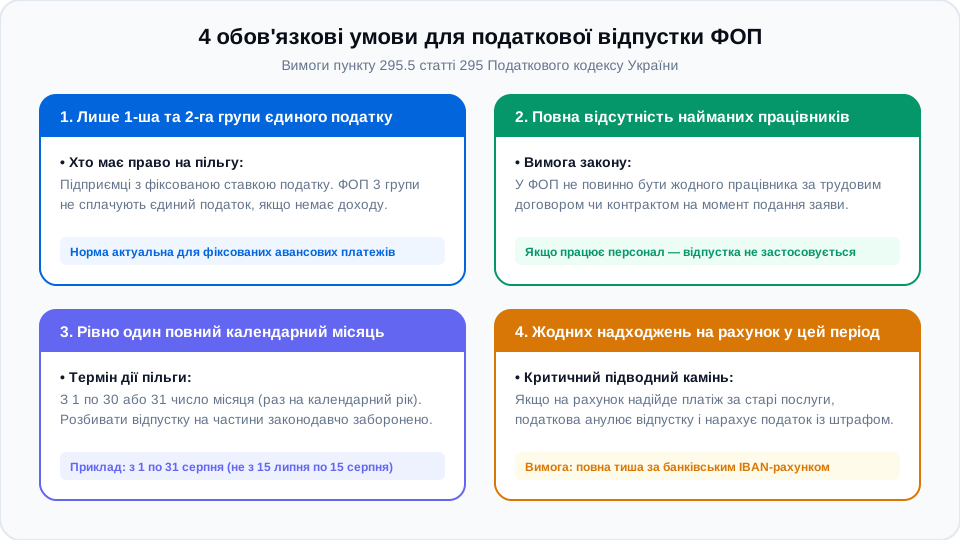
Для застосування цієї норми мають одночасно виконуватися чотири обов'язкові умови:
- Тільки 1 або 2 група спрощеної системи. Пільга поширюється виключно на підприємців, які сплачують фіксовану ставку єдиного податку щомісяця авансом.
- Повна відсутність найманих працівників. Якщо у ФОП є хоча б один працівник за трудовим договором (навіть якщо цей працівник теж перебуває у відпустці чи на лікарняному), право на податкові канікули втрачається.
- Рівно один повний календарний місяць. Період відпустки має тривати з першого до останнього числа місяця (наприклад, з 1 по 31 серпня). Розбивати відпустку на частини по два тижні чи брати її з 15 числа одного місяця по 15 число наступного закон забороняє.
- Повна відсутність підприємницького доходу в обраному місяці. Протягом календарного місяця відпустки на підприємницький рахунок не повинно надійти жодної гривні від клієнтів чи замовників.
Чому це не стосується 3 групи спрощеної системи
Підприємці 3 групи спрощеної системи часто запитують, як їм оформити аналогічну відпустку в податковій. Відповідь полягає в принциповій різниці моделей оподаткування:
- ФОП 1 та 2 груп сплачують фіксовану суму податку щомісяця, незалежно від того, вели вони діяльність чи ні, і чи отримали бодай якусь виручку. Тому для них законодавець створив окрему норму для звільнення від щомісячного платежу.
- ФОП 3 групи сплачують податок у вигляді відсотка від фактично отриманого доходу (зазвичай 5% або 3% з ПДВ). Якщо підприємець 3 групи йде у відпустку на місяць, не виконує замовлень і не отримує коштів на рахунок, його база оподаткування за цей місяць дорівнює 0 грн. Відповідно, податок до сплати також становить 0 грн автоматично, без необхідності подавати будь-які заяви чи повідомлення до ДПС.
Головна пастка: єдиний податок vs Єдиний соціальний внесок (ЄСВ)
Найпоширеніша помилка підприємців — припинення сплати єдиного соціального внеску (ЄСВ) разом із єдиним податком.
[!WARNING] Звільнення за пунктом 295.5 ПКУ поширюється виключно на єдиний податок. Воно жодним чином не стосується сплати Єдиного соціального внеску (ЄСВ).
Правові засади нарахування та сплати ЄСВ регулюються окремим нормативним актом — Законом України № 2464-VI «Про збір та облік єдиного внеску на загальнообов'язкове державне соціальне страхування». Цей закон не містить норм щодо звільнення підприємців від сплати мінімального страхового внеску на період щорічної відпустки.
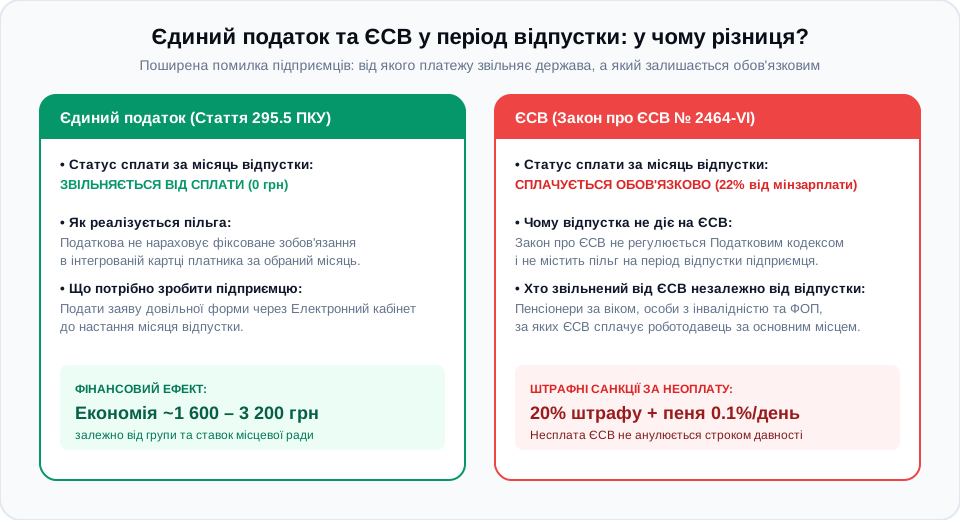
Навіть якщо підприємець офіційно повідомив податкову про відпустку та правомірно не платить єдиний податок, мінімальний платіж з ЄСВ (22% від мінімальної заробітної плати) має бути нарахований і перерахований до бюджету за підсумками відповідного кварталу. Несплата ЄСВ тягне за собою штраф у розмірі 20% від несплаченої суми та нарахування пені за кожен день прострочення.
(Примітка: якщо у підприємця є окремі підстави для несплати ЄСВ — наприклад, наявність основного місця роботи, де роботодавець сплачує ЄСВ у розмірі не менше мінімального страхового внеску, або статус особи з інвалідністю чи пенсіонера за віком, — він звільняється від ЄСВ на загальних підставах цих пільг).
Порядок і строки подання заяви про відпустку
Податкове законодавство не встановлює суворо уніфікованої форми бланка заяви про відпустку, проте визначає чіткі часові рамки.
Заява подається у довільній формі до контролюючого органу за місцем податкової реєстрації.
Строки подання
Податкова служба вимагає, щоб заява була зареєстрована до початку місяця відпустки. Наприклад, якщо ви плануєте відпочивати в серпні (з 1 по 31 серпня), заяву необхідно подати не пізніше останнього робочого дня липня. Подання заяви посеред місяця або після його завершення позбавляє права на пільгу за цей період.
Як подати заяву онлайн через Електронний кабінет платника
Найзручніший спосіб подання без відвідування податкової інспекції:
- Увійдіть до Електронного кабінету платника податків (cabinet.tax.gov.ua) за допомогою КЕП (електронного цифрового підпису).
- Перейдіть у розділ «Листування з ДПС» (або оберіть форму заяви довільного характеру F1300207 / F1300204 залежно від поточного класифікатора).
- Зазначте код та назву свого податкового органу, тему листа («Спрощена система оподаткування») та додайте файл заяви.
- Підпишіть документ КЕП та надішліть. Обов'язково перевірте надходження квитанції № 2 з відміткою про прийняття.
Що обов'язково зазначити в тексті заяви:
- Повні реквізити: ПІБ, реєстраційний номер облікової картки платника податків (РНОКПП), податкову адресу та контактний телефон.
- Посилання на норму закону: «На підставі пункту 295.5 статті 295 Податкового кодексу України повідомляю про перебування у відпустці...».
- Точний календарний проміжок: наприклад, «з 01.08.2026 по 31.08.2026 включно».
- Підтвердження відсутності найманих працівників: «Підтверджую, що у зазначений період не використовую працю найманих осіб».
Небезпека надходження виручки під час відпустки
Найсуворіше обмеження, про яке забувають підприємці, — повна заборона на здійснення господарської діяльності та отримання оплати під час відпустки.
Якщо впродовж місяця, на який оформлено податкову відпустку, на ваш поточний банківський рахунок ФОП надійде платіж від замовника (навіть старий борг або передоплата за майбутній проєкт):
- Податкова служба під час перевірки розцінить це як ведення господарської діяльності під час заявленого відпочинку.
- Право на звільнення від єдиного податку буде анульовано заднім числом за цей місяць.
- Підприємцю донарахують суму єдиного податку, накладуть штраф за несвоєчасну сплату податкового зобов'язання та нарахують пеню.
Як убезпечити себе від випадкових надходжень:
- Письмово попередьте всіх постійних замовників, що банківський рахунок буде заблоковано для взаєморозрахунків на період відпустки.
- Не виставляйте інвойси та рахунки-фактури з датами оплати, що припадають на відпускний місяць.
- Якщо ви приймаєте кошти через інтернет-еквайринг або платіжні кнопки на сайті, тимчасово деактивуйте платіжні шлюзи або призупиніть роботу онлайн-магазину на цей місяць.
Порівняльна таблиця: статус податків та зборів під час відпустки ФОП
| Податок / Збір | ФОП 1 групи | ФОП 2 групи | ФОП 3 групи |
|---|---|---|---|
| Єдиний податок | Звільняється (0 грн) за заявою на 1 міс./рік | Звільняється (0 грн) за заявою на 1 міс./рік | 0 грн автоматично, якщо немає доходу (заява не потрібна) |
| ЄСВ за себе | Сплачується обов'язково (мін. страховий внесок) | Сплачується обов'язково (мін. страховий внесок) | Сплачується обов'язково (мін. страховий внесок) |
| Військовий збір | За загальними нормами для відповідної групи | За загальними нормами для відповідної групи | За загальними нормами (якщо передбачено законом для доходів) |
| Подання звітності | Річна декларація відображає 0 грн за місяць відпустки | Річна декларація відображає 0 грн за місяць відпустки | Квартальна декларація без доходу за період відпустки |
Практичні сценарії з життя підприємців
Сценарій 1: ФОП 2 групи йде у відпустку на серпень без помилок
Олена займається індивідуальним дизайном інтер'єрів на 2 групі спрощеної системи, працівників не має. У липні вона завершила всі поточні здачі проєктів і 25 липня направила через Електронний кабінет заяву про відпустку на період з 1 по 31 серпня.
Упродовж серпня Олена не виставляла рахунків і не отримувала коштів на банківський рахунок. За серпень вона не сплачувала фіксовану ставку єдиного податку. Водночас вона вчасно перерахувала мінімальний страховий внесок з ЄСВ за третій квартал, куди увійшов і серпень.
Результат: Перевірка особового рахунку в ДПС підтвердила відсутність нарахування єдиного податку за серпень. Жодних штрафів та податкового боргу не виникло.
Сценарій 2: Випадковий платіж під час відпустки
Максим, майстер з ремонту побутової техніки (ФОП 2 групи), оформив відпустку на липень. Проте 18 липня один із клієнтів згадав про червневий рахунок і перерахував на рахунок ФОП 4 500 грн.
Під час камеральної перевірки виписки банку податкова виявила надходження коштів у період оформленої відпустки. Звільнення було скасовано, а Максиму надіслано податкове повідомлення-рішення з донарахуванням єдиного податку за липень, штрафом 50% (за повторне або умисне порушення строків сплати) та пенею.
Сценарій 3: Спроба розбити відпустку на два тижні
Ігор вирішив відпочити з 10 по 24 липня і подав заяву на цей діапазон дат. Податкова інспекція відхилила заяву, оскільки норма пункту 295.5 ПКУ передбачає пільгу виключно на повний календарний місяць. Ігор був змушений сплатити єдиний податок за липень у повному обсязі.
Що робити, якщо ви вже сплатили єдиний податок авансом?
Багато підприємців на 1 та 2 групах сплачують єдиний податок на квартал або навіть пів року вперед, щоб уникнути випадкових прострочень.
Якщо ви вже внесли оплату за місяць, у якому згодом вирішили оформити відпустку:
- Обов'язково вчасно подайте заяву про відпустку до початку відповідного місяця.
- Після опрацювання заяви податковою нарахування податку за цей місяць в інтегрованій картці платника (ІКП) буде скасовано (встановлено в 0 грн).
- Сплачені кошти автоматично перетворяться на переплату.
- Ця переплата буде автоматично зарахована в рахунок сплати єдиного податку за наступний календарний місяць, тому за наступний період платити не доведеться або сума платежу буде меншою на розмір переплати.
Часті запитання (FAQ)
Чи можна брати відпустку кілька разів на рік по частинах?
Ні. Норма пункту 295.5 статті 295 ПКУ чітко визначає: звільнення надається на один календарний місяць один раз на календарний рік. Розподіляти цей строк на окремі дні або тижні законодавство не дозволяє.
Що робити, якщо після подання заяви про відпустку підприємець захворів?
Якщо у підприємця є одночасно право на відпустку та на лікарняний тривалістю 30 і більше днів, кожна з цих підстав дає право на окреме звільнення. Лікарняний підтверджується витягом з Електронного реєстру листків непрацездатності і не позбавляє права використати окремий місяць щорічної відпустки в інший період того ж року.
Як відображається відпустка в річній декларації платника єдиного податку?
У річній податковій декларації платника єдиного податку (для 1 або 2 групи) у таблиці помісячних нарахувань єдиного податку навпроти місяця, у якому діяла відпустка, проставляється нуль або поле залишається порожнім (залежно від актуальних технічних вимог форми).
Підсумковий чеклист перед виходом у податкову відпустку
Перед тим як скористатися податковими канікулами на місяць, перевірте виконання кожного пункту:
- Ви зареєстровані на 1 або 2 групі спрощеної системи оподаткування.
- У вас немає найманих працівників за трудовими договорами.
- Ви не використовували право на місячну податкову відпустку в поточному календарному році.
- Обраний період триває строго з першого до останнього числа календарного місяця.
- Заяву в довільній формі надіслано до податкової через Електронний кабінет до початку місяця відпустки.
- Отримано квитанцію № 2 або підтвердження реєстрації заяви контролюючим органом.
- Клієнти попереджені про заборону перерахування коштів у період відпустки, платіжні віджети вимкнено.
- Заплановано своєчасну сплату мінімального внеску з ЄСВ за підсумками звітного кварталу.