Нововведення для ФОП-фрілансерів
Експертна команда біржі
Повний огляд податкових та законодавчих змін для ФОП-фрілансерів 3 групи: запровадження військового збору 1%, оновлені ставки ЄСВ, річні ліміти доходу, валютний контроль, правила інвойсів та сплата через Дію.
Коротка відповідь: головні законодавчі та податкові нововведення для ФОП-фрілансерів 3 групи включають запровадження обов'язкового військового збору у розмірі 1% від усього отриманого валового доходу (на додаток до базового єдиного податку 5%), збереження мінімального обов'язкового ЄСВ на рівні 22% від мінімальної заробітної плати (1 760 грн на місяць), встановлення річного ліміту доходу на позначці 9 336 000 грн (1 167 мінімальних зарплат), посилення банківського фінансового моніторингу щодо прийому платежів на особисті картки фізосіб замість поточного IBAN ФОП, а також повну цифровізацію подачі квартальної звітності та сплати податків через державний застосунок Дія.
Для українських цифрових спеціалістів — програмістів, дизайнерів, копірайтерів, маркетологів та перекладачів — третя група спрощеної системи оподаткування залишається найбільш зручним і передбачуваним форматом ведення бізнесу. Проте реформування податкового законодавства Верховною Радою вимагає від кожного самозайнятого фахівця пильності та адаптації бухгалтерських процесів. Незнання нових правил чи недбале ставлення до первинної документації тепер тягне за собою відчутні фінансові штрафи, блокування рахунків або навіть примусове переведення на загальну систему оподаткування.
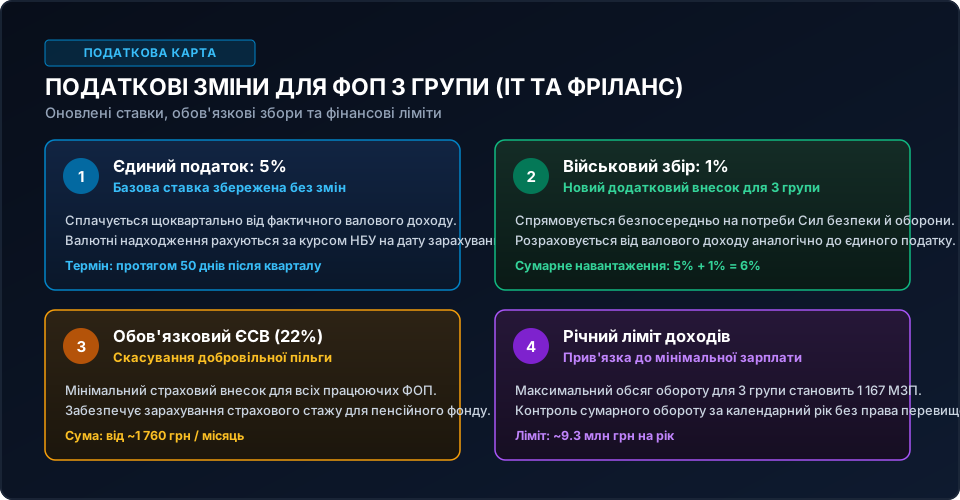
Повний перелік ключових змін для ФОП 3 групи
Більшість незалежних підрядників та айтівців в Україні обрали 3 групу спрощеної системи оподаткування без ПДВ. Нижче наведено детальний розбір усіх регуляторних коригувань, які безпосередньо впливають на розмір щомісячних витрат і фінансову дисципліну підприємця.
1. Запровадження військового збору 1% від доходу
Найбільш резонансною новацією стало поширення сплати військового збору на платників єдиного податку третьої групи. Якщо раніше військовий збір утримувався виключно з найманих працівників та доходів фізичних осіб (1.5%, а згодом 5%), то для ФОП 3 групи встановлено окрему спеціальну ставку:
- Ставка військового збору: 1% від суми отриманого доходу (валової виручки).
- База оподаткування: абсолютно всі кошти, які надходять на підприємницькі рахунки ФОП (гривневі, валютні за офіційним курсом НБУ на дату зарахування, а також надходження через торговельні еквайринги).
- Загальне податкове навантаження на дохід: тепер становить 6% (5% єдиного податку + 1% військового збору).
- Періодичність сплати: щоквартально, синхронно з поданням податкової декларації платника єдиного податку.
2. Ставки єдиного податку та ліміти обороту
Базова ставка єдиного податку для 3 групи без реєстрації платником ПДВ залишилася незмінною — 5% від доходу (або 3% у разі реєстрації платником податку на додану вартість). Водночас річні ліміти доходів прив'язані до розміру мінімальної заробітної плати, встановленої держбюджетом на 1 січня поточного року (8 000 грн):
- Річний ліміт для ФОП 3 групи: 1 167 розмірів мінімальної заробітної плати, що дорівнює 9 336 000 грн на календарний рік.
- Наслідки перевищення ліміту: у разі перевищення суми 9.33 млн грн дохід понад граничну норму оподатковується за штрафною ставкою 15%, а сам підприємець зобов'язаний з наступного кварталу перейти на загальну систему оподаткування або закрити ФОП.
3. Єдиний соціальний внесок (ЄСВ): статус та нарахування
ЄСВ залишається фіксованим соціальним платежем, який формує страховий та пенсійний стаж підприємця:
- Розмір ставки ЄСВ: 22% від мінімальної заробітної плати.
- Мінімальний щомісячний внесок: 8 000 грн × 22% = 1 760 грн на місяць (5 280 грн на квартал).
- Максимальна база ЄСВ: 15 розмірів мінімальної зарплати (внесок не може перевищувати 26 400 грн на місяць навіть за максимальних доходів).
- Пенсійний стаж: якщо підприємець не сплачує ЄСВ (користуючись пільгами), відповідні місяці повністю випадають із трудового та пенсійного стажу. Для більшості фрілансерів системна щоквартальна сплата ЄСВ залишається найкращим інструментом збереження соціального захисту.
Порівняльна таблиця податкових витрат ФОП 3 групи
Щоб наочно оцінити, як законодавчі оновлення впливають на реальний гаманець фрілансера, розглянемо розрахунок обов'язкових платежів до та після впровадження військового збору на двох типових прикладах місячного доходу: 50 000 грн (рівень копірайтера/дизайнера middle-рівня) та 120 000 грн (рівень senior-розробника):
| Показник / Податок | Раніше (до змін) | Актуально (після змін) | Приклад доходу 50 000 грн/міс | Приклад доходу 120 000 грн/міс |
|---|---|---|---|---|
| Єдиний податок (ЄП) | 5% від доходу | 5% від доходу | 2 500 грн | 6 000 грн |
| Військовий збір (ВЗ) | 0% | 1% від доходу | 500 грн | 1 200 грн |
| ЄСВ (22% від мінзарплати) | 1 760 грн/міс | 1 760 грн/міс | 1 760 грн | 1 760 грн |
| Разом податків на місяць | 4 260 грн | 4 760 грн | 4 760 грн (9.52% від доходу) | 8 960 грн (7.47% від доходу) |
| Річне податкове навантаження | 51 120 грн | 57 120 грн | 57 120 грн на рік | 107 520 грн на рік |
Як видно з розрахунків, навіть після додавання 1% військового збору сумарне податкове навантаження в Україні (близько 7.5–9.5% від валового доходу) залишається одним із найбільш лояльних та вигідних у Європі, де корпоративні та особисті податки для фрілансерів нерідко сягають 25–45%. Порівняти вартість своїх послуг із загальним ринком можна в огляді, де проаналізовано погодинні ставки роботи фрілансерів в Україні.
Фінансовий моніторинг та безпека банківських рахунків
Один із ключових акцентів Національного банку України та Державної податкової служби — тотальний контроль за розмежуванням особистих і підприємницьких фінансів. Нехтування цими правилами створює прямі ризики арешту карток і штрафів.
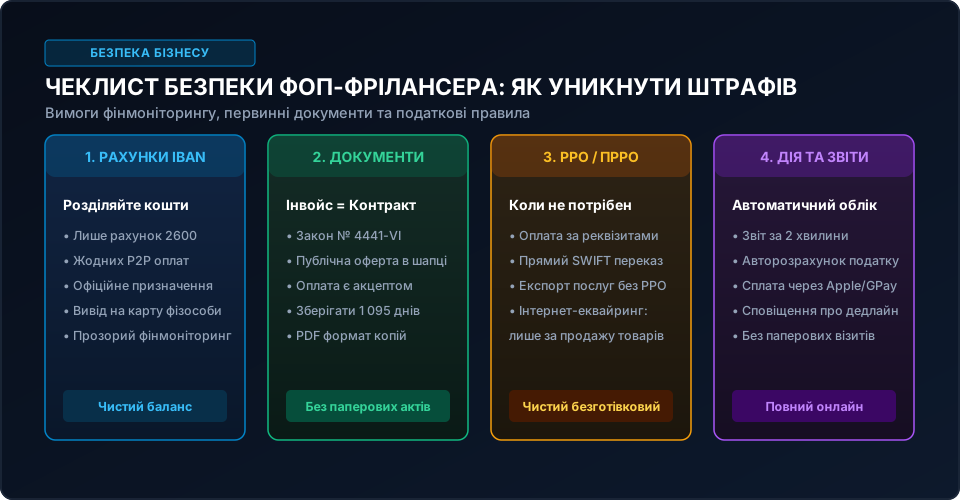
Заборона прийому оплати за послуги на картку фізособи (2620)
Відповідно до Інструкції НБУ № 492, забороняється використовувати поточні рахунки фізичних осіб для операцій, пов'язаних із підприємницькою діяльністю. Це означає:
- Жодних переказів «з картки на картку»: якщо клієнт скидає гроші за логотип, написану статтю чи програмний код на вашу звичайну картку Visa/Mastercard (рахунок 2620), банк має право заблокувати рахунок за порушення правил фінмоніторингу.
- Оплата тільки на IBAN ФОП (2600): усі розрахунки з українськими чи закордонними замовниками мають відбуватися виключно за реквізитами підприємницького рахунку стандарту IBAN (UA...).
- Легальне виведення коштів: після зарахування грошей на рахунок ФОП та сплати всіх належних податків підприємець має повне право перевести чистий прибуток на власну картку фізичної особи для особистих потреб. Докладно про цей механізм читайте в статті про те, навіщо ФОПу перераховувати кошти на власний рахунок фізособи.
Касові апарати (РРО/ПРРО) для фрілансерів: коли потрібні, а коли ні
Питання реєстраторів розрахункових операцій викликає найбільше паніки серед початківців. Проте для абсолютного більшості фрілансерів новини позитивні:
- ПРРО НЕ потрібен: якщо ви надаєте інтелектуальні чи цифрові послуги (дизайн, програмування, копірайтинг, переклад, консалтинг) і отримуєте кошти виключно за повними банківськими реквізитами IBAN замовника, через валютні перекази SWIFT або через виплати з міжнародних платформ (Payoneer, Wise, Upwork, Freelancer.com) на рахунок ФОП. Безготівкові банківські розрахунки за IBAN не належать до розрахункових операцій у розумінні Закону про РРО.
- ПРРО потрібен: якщо ви продаєте фізичні товари через інтернет, приймаєте оплату готівкою або підключаєте на власному сайті торговельні еквайринги (наприклад, LiqPay, Fondy, WayForPay) для продажу інфопродуктів без зазначення конкретного IBAN платника.
Робота з іноземними замовниками: інвойси та валютний контроль
Для фахівців, які заробляють на експорті послуг, діє суттєво лібералізований режим відповідно до Закону України № 4496. Більше практичних рекомендацій щодо пошуку клієнтів за кордоном зібрано у статті про те, як фрілансеру отримати роботу від закордонних замовників.
| Інструмент / Канал отримання | Потрібні документи | Особливості валютного контролю | Статус для податкової |
|---|---|---|---|
| Прямий контракт + SWIFT | Публічна оферта або спрощений двомовний Інвойс (рахунок-фактура) | Суми до 400 000 грн в еквіваленті не підлягають обов'язковому валютному контролю з наданням документів | Легальний дохід ФОП, фіксується за курсом НБУ в день надходження валюти на поточний рахунок |
| Фріланс-біржі (Upwork, Fiverr) | Користувацька угода біржі (User Agreement) + виписка актів транзакцій (Certificate of Earnings) | Автоматичний комплаєнс у більшості українських банків (ПриватБанк, Монобанк, Ощадбанк) | Оподатковується повна сума до вирахування комісії біржі |
| Платіжні системи (Payoneer, Wise) | Інвойс або звіт про виведення коштів на український IBAN ФОП | Зарахування коштів із бізнес-акаунта Payoneer безпосередньо на валютний рахунок ФОП | Заборонено залишати доходи від підприємницької діяльності на закордонних гаманцях без відображення у декларації |
| Криптовалюта | Чинним законодавством не визнано офіційним засобом розрахунку за ЗЕД-контрактами ФОП | Пряме зарахування крипти на ФОП неможливе, високий ризик блокування за фінмоніторингом | Не рекомендується для офіційного обліку ФОП до прийняття профільного закону про оподаткування віртуальних активів |
Цифровізація податкової звітності: інтеграція з Дією
Однією з найзручніших переваг ведення підприємницької діяльності в Україні є відсутність необхідності особисто відвідувати податкові інспекції чи наймати штатного бухгалтера. Усі щоквартальні процеси виконуються за кілька кліків:
- Автоматичне формування декларації платника єдиного податку: застосунок Дія самостійно підтягує дані про надходження на підприємницькі рахунки або дозволяє ввести загальну суму виручки вручну.
- Розрахунок єдиного податку та військового збору: система автоматично розраховує 5% ЄП та 1% ВЗ із зазначенням реквізитів вашого районного казначейства.
- Підпис за допомогою Дія.Підпис: звіт підписується електронним цифровим підписом за допомогою сканування обличчя через FaceID або пін-коду безпосередньо на смартфоні.
- Миттєва сплата податків: сплата ЄП, ВЗ та ЄСВ відбувається через прив'язану банківську картку або Apple Pay / Google Pay без помилок у реквізитах. Детальний покроковий алгоритм розписано в посібнику про те, як підприємці можуть платити податки й подавати звіти через Дію.
Порада експерта
Головне правило юридичної безпеки сучасного фрілансера: ніколи не змішуйте особисті картки з підприємницькою діяльністю та оформлюйте спрощений інвойс на кожну завершену роботу чи етап проекту.
Державний податковий моніторинг стрімко цифровізується. Алгоритми банківського комплаєнсу аналізують регулярність надходжень, географію відправників і призначення платежів. Щоб спати спокійно та не боятися податкових перевірок:
- Отримуйте кошти виключно на підприємницький рахунок IBAN 2600.
- Зберігайте електронні копії всіх виставлених замовникам інвойсів щонайменше 1 095 днів (3 роки).
- Не забувайте, що податки розраховуються від повної вартості наданих послуг: якщо біржа чи платіжна система утримала свою комісію (наприклад, 10% Upwork), у податкову декларацію повинна йти повна нарахована сума інвойсу, а не залишок після списання комісії.
- Вчасно сплачуйте щоквартальні податки (до 19 числа місяця, наступного за звітним кварталом), щоб уникнути пені та податкового боргу, через який податкова може анулювати статус єдинника.
Часті запитання
Коли починає діяти обов'язок сплати 1% військового збору для ФОП 3 групи?
Обов'язок нараховувати та сплачувати військовий збір у розмірі 1% від доходу для ФОП третьої групи настає з дати набуття чинності відповідним законом, прийнятим Верховною Радою. Сплата здійснюється за підсумками того податкового кварталу, в якому закон офіційно набрав чинності.
Як розраховується військовий збір, якщо дохід отримано у валюті (долари або євро)?
Дохід перераховується у гривні за офіційним курсом Національного банку України, встановленим на дату фактичного зарахування валютних коштів на поточний валютний рахунок ФОП. Від цієї гривневої суми обчислюється 5% єдиного податку та 1% військового збору. Подальший продаж валюти чи курсова різниця податком повторно не обкладаються.
Чи можна не платити ЄСВ під час воєнного стану?
Хоча законодавством було введено право добровільної сплати ЄСВ для ФОП під час дії воєнного стану, податкова служба та Пенсійний фонд наголошують: якщо ЄСВ не сплачується, цей період не зараховується до пенсійного та страхового стажу. Якщо для вас важливий стаж або ви плануєте претендувати на соціальні виплати, ЄСВ необхідно сплачувати щокварталу в повному обсязі (1 760 грн/місяць).
Чи зобов'язаний фрілансер виписувати паперові акти виконаних робіт з підписом іноземного замовника?
Ні. Відповідно до Закону України № 4496, для експорту послуг достатньо виставити спрощений двомовний рахунок (інвойс). Оплата клієнтом виставленого інвойсу є однозначним підтвердженням прийняття виконаних робіт і згоди з усіма умовами, що виключає потребу у складанні двосторонніх паперових актів.
Чи потрібен фрілансеру касовий апарат (РРО або ПРРО) для отримання платежів з Upwork або Payoneer?
Ні, РРО/ПРРО не потрібен. Виплати з бірж та міжнародних платіжних сервісів, що надходять за банківськими реквізитами на рахунок ФОП, вважаються класичними безготівковими розрахунками, які звільнені від обов'язкового застосування касових апаратів.
Що загрожує ФОПу за прийом грошей за послуги на особисту картку замість ФОП-рахунку?
Банк має право заблокувати рахунки за порушення правил фінансового моніторингу та запросити підтверджуючі документи про походження коштів. Крім того, податкова служба розцінює такі доходи як доходи звичайної фізичної особи, що тягне за собою нарахування 18% ПДФО + 5% військового збору та штраф у розмірі 25% від суми прихованого доходу.
Які граничні терміни подання звітності та сплати податків для 3 групи?
Податкова декларація платника єдиного податку подається щоквартально протягом 40 календарних днів після закінчення звітного кварталу. Сплата єдиного податку та військового збору здійснюється протягом 10 календарних днів після граничного строку подання декларації (загалом до 50 днів після кварталу). ЄСВ сплачується щоквартально до 20 числа місяця, що настає за звітним кварталом.
Чи можна вести діяльність ФОП, якщо тимчасово проживаєш за кордоном?
Так, українське законодавство не забороняє ФОП вести підприємницьку діяльність дистанційно, перебуваючи в іншій країні. Головне — залишатися податковим резидентом України, отримувати доходи на українські рахунки та своєчасно декларувати їх і сплачувати податки в бюджет України. Проте слід звертати увагу на правила податкового резидентства країни перебування, щоб уникнути подвійного оподаткування після 183 днів перебування.
Який ліміт доходу встановлено для ФОП 3 групи у 2026 році?
Річний ліміт становить 1 167 розмірів мінімальної заробітної плати, встановленої на 1 січня поточного року. При мінімальній зарплаті 8 000 грн цей ліміт дорівнює 9 336 000 грн.
Чи потрібно відкривати окремий рахунок для військового збору?
Військовий збір сплачується на спеціальний бюджетний рахунок, призначений саме для військового збору з платників єдиного податку. При сплаті через застосунок Дія або онлайн-банкінг система автоматично генерує платіжку з правильними реквізитами казначейства для вашого району.
Легальна підприємницька діяльність, правильне ведення податкового обліку та захищені банківські операції — запорука стабільної та спокійної роботи кожного фрілансера. Якщо ви шукаєте нові проекти, плануєте масштабувати свою приватну практику або хочете знайти надійних виконавців для своїх завдань, перейдіть до каталогу фрілансерів України, обирайте проекти у розділі відкритих замовлень або розмістіть замовлення на платформі вже сьогодні.