Податкова знижка для ФОП: хто має право і як її оформити у 2026 році
Експертна команда біржі
ФОП на єдиному податку не має права на податкову знижку — але є винятки. Розбираємо статтю 166 ПКУ: хто з підприємців може повернути частину ПДФО, які витрати підходять, як порахувати суму і подати декларацію без відмови.
Якщо коротко: ФОП на єдиному податку (1–3 групи спрощеної системи) не має права на податкову знижку — це прямо заборонено підпунктом 166.4.4 Податкового кодексу України. Але право з'являється у двох випадках: якщо підприємець працює на загальній системі оподаткування або якщо паралельно з ФОП отримує зарплату чи дохід за цивільно-правовим договором як фізична особа. У статті розбираємо, які витрати дають право на повернення частини ПДФО, як порахувати суму, як подати декларацію до 31 грудня наступного року — і чому податкова найчастіше відмовляє.
Актуально на вересень 2026 року: норми статті 166 ПКУ діють без суттєвих змін, граничні суми прив'язані до прожиткового мінімуму та мінімальної зарплати поточного року.
Що таке податкова знижка за статтею 166 ПКУ
Податкова знижка — це документально підтверджена сума витрат платника податку — резидента, на яку дозволяється зменшити його річний оподатковуваний дохід у вигляді зарплати (або прирівняних до неї виплат). Простіше: держава повертає вам частину вже сплаченого ПДФО (18%), якщо ви витратили гроші на соціально важливі цілі — навчання, іпотеку, лікування, страхування, благодійність.
Ключові ознаки механізму:
1. Знижка зменшує базу, а не податок напряму. Формула: (річний оподатковуваний дохід − дозволені витрати) × 18% = перерахований ПДФО. Різниця між сплаченим і перерахованим — сума до повернення.
2. Працює тільки з доходами у вигляді заробітної плати. Пункт 166.4.2 ПКУ: загальна сума податкової знижки не може перевищувати суму річного загального оподатковуваного доходу платника, нарахованого як заробітна плата. Дохід ФОП-спрощенця — це підприємницький дохід, а не зарплата, тому база для знижки відсутня.
3. Невикористаний залишок не переноситься. Якщо витрати більші за річну зарплату — надлишок згорає. На наступний рік перенести не можна.
4. Строк подання — до 31 грудня року, наступного за звітним. Пропустили дедлайн — право втрачено, продовження немає.
Чому ФОП на єдиному податку не має права на знижку
Заборона пряма і без винятків. Підпункт 166.4.4 ПКУ встановлює: податкова знижка може бути надана виключно резиденту — і одночасно пункт 166.4.4 (у чинній редакції — норма про те, що право не поширюється на осіб, які є самозайнятими в частині підприємницьких доходів) у поєднанні з пунктом 166.4.2 фактично відсікає спрощенців: їхній дохід не є зарплатою, а отже база для зменшення дорівнює нулю.
На практиці податкова відмовляє ФОП-спрощенцям з двох підстав:
Підстава 1. Відсутність зарплатної бази. Декларант показує дохід ФОП, але не показує доходу у вигляді зарплати. Перерахунок робити нічого — сума знижки обмежена зарплатою, якої немає.
Підстава 2. Самозайнята особа не є найманим працівником щодо самої себе. Виплати самому собі не є зарплатою у розумінні ПКУ. Навіть якщо ФОП платить собі «зарплату» з підприємницького рахунку — це не зарплата.
Це стосується всіх трьох груп єдиного податку однаково — ставка (5%, 3% + ПДВ, фіксовані суми для 1–2 груп) значення не має.
Хто з підприємців все ж може отримати знижку
Є три робочі сценарії, коли ФОП реально повертає частину ПДФО.
Сценарій 1. ФОП на загальній системі. Підприємець на загальній системі сплачує ПДФО 18% з чистого доходу (доходи мінус документально підтверджені витрати) плюс військовий збір. Такий дохід оподатковується за тими ж правилами, що й доходи фізичних осіб, і податкова практика допускає застосування знижки до цієї бази за наявності зарплатних ознак доходу. Умова: витрати мають бути підтверджені, а декларація про майновий стан подана вчасно. Перед застосуванням варто звіритися з актуальними роз'ясненнями ДПС — практика щодо загальносистемників періодично уточнюється.
Сценарій 2. ФОП + наймана робота паралельно. Найпоширеніший випадок для фрілансерів: людина зареєстрована як ФОП 3 групи і одночасно офіційно працевлаштована (хоча б на мінімальну ставку). Зарплата з найманої роботи створює базу для знижки, а витрати (наприклад, оплата навчання дитини) — суму зменшення. Підприємницький дохід у розрахунку не бере участі, але й не заважає.
Сценарій 3. Дохід за цивільно-правовим договором як фізособа. Винагорода за ЦПД, з якої податковий агент утримав ПДФО, прирівнюється до зарплати для цілей знижки. Якщо фрілансер частину проєктів робить як ФОП, а частину — як фізособа за ЦПД з утриманням податку, база для знижки формується саме з ЦПД-частини.
| Статус платника | Чи є база для знижки | Коментар |
|---|---|---|
| ФОП 1 група ЄП | Ні | Доходу у вигляді зарплати немає |
| ФОП 2 група ЄП | Ні | Аналогічно — тільки підприємницький дохід |
| ФОП 3 група ЄП | Ні (сам по собі) | Так — якщо є паралельна зарплата або ЦПД |
| ФОП загальна система | Можливо | ПДФО 18% з чистого доходу; потрібна звірка з роз'ясненнями ДПС |
| Найманий працівник + ФОП | Так (із зарплатної частини) | Наймасовіший робочий сценарій |
| Незалежна профдіяльність | Ні (за загальним правилом) | Дохід не є зарплатою |
Які витрати дають право на податкову знижку
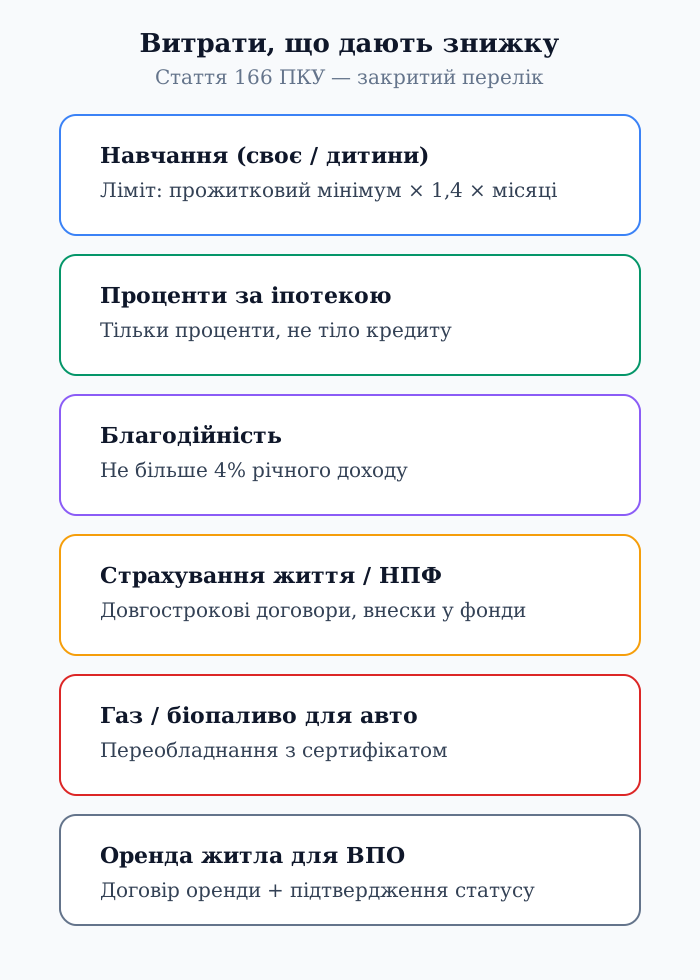
Перелік закритий — стаття 166.3 ПКУ. Тільки ці витрати, тільки з підтверджуючими документами, тільки оплата резидентами України на користь резидентів (за винятком прямо зазначених випадків).
1. Навчання (найпопулярніша підстава). Оплата середньої професійної або вищої освіти — своєї або члена сім'ї першого ступеня споріднення (діти, подружжя, батьки). Обмеження: не більше суми місячного прожиткового мінімуму для працездатної особи на 1 січня звітного року × 1,4 × кількість місяців навчання. Дошкільна, позашкільна та післядипломна освіта у загальному випадку не підходять (післядипломна — тільки у випадках, прямо передбачених ПКУ).
2. Іпотека. Частина процентів за іпотечним житловим кредитом — за умов цільового використання, реєстрації місця проживання в іпотечному житлі та інших вимог статті 166. Тіло кредиту не враховується, тільки проценти.
3. Благодійність. Пожертви неприбутковим організаціям — не більше 4% річного оподатковуваного доходу. Понад ліміт — не враховується.
4. Страхування і пенсійні внески. Страхові платежі за договорами довгострокового страхування життя, внески до недержавних пенсійних фондів, оплата допоміжних репродуктивних технологій — у межах, встановлених ПКУ.
5. Переобладнання авто на біопаливо/газ. Витрати на переобладнання транспортного засобу — з підтвердженням сертифіката відповідності.
6. Лікування окремих захворювань. Витрати на оплату допоміжних репродуктивних технологій, усиновлення, окремі види дорогих лікувань — за переліком Кабміну та з підтвердженням.
7. Оренда житла для ВПО. Фактичні витрати на оренду для внутрішньо переміщених осіб — за умов, визначених ПКУ (оформлений договір оренди, відсутність власного житла на підконтрольній території).
Які витрати НЕ дають знижки
Податкова відхиляє найчастіше саме через «не ті» витрати. Запам'ятайте головні пастки:
1. Бізнес-витрати ФОП. Оренда офісу, купівля техніки, реклама, підписки на сервіси — це витрати підприємницької діяльності, а не підстави для знижки. Вони зменшують базу тільки на загальній системі як витрати ФОП, але не як податкова знижка.
2. Навчання, оплачене ФОП за себе як підприємця. Курси підвищення кваліфікації, оплачені з підприємницького рахунку як бізнес-витрата, не перетворюються на «навчання» за статтею 166 автоматично. Для знижки потрібна оплата як фізособою і зв'язок із зарплатною базою.
3. Витрати без платіжних документів. Немає квитанції, чека, договору з ідентифікацією отримувача — немає знижки. Скріншот переказу «на карту» без призначення платежу податкова не приймає.
4. Оплата нерезидентам. Навчання за кордоном в іноземному закладі без статусу, що визнається, — ризик відмови. Перевіряйте формулювання ПКУ щодо кожної категорії.
5. Витрати понад річну зарплату. Навіть легітимні витрати, що перевищують зарплатну базу, частково згорають.
Як порахувати суму до повернення: формула і приклад
Формула перерахунку:
Крок 1. Річна зарплата (нарахована, до утримань) − дозволені витрати = скоригований дохід.
Крок 2. Скоригований дохід × 18% = перерахований ПДФО.
Крок 3. Фактично сплачений ПДФО із зарплати − перерахований ПДФО = сума до повернення.
Приклад. Фрілансер — ФОП 3 групи і паралельно працює в компанії з зарплатою 25 000 грн/міс (300 000 грн/рік). Роботодавець утримав ПДФО 54 000 грн (18%). Протягом року фрілансер оплатив навчання дитини в університеті — 60 000 грн з підтверджуючими документами.
Розрахунок: 300 000 − 60 000 = 240 000 грн скоригованого доходу. Перерахований ПДФО: 240 000 × 18% = 43 200 грн. До повернення: 54 000 − 43 200 = 10 800 грн.
Зауважте: дохід ФОП (наприклад, 1 200 000 грн/рік) у цьому розрахунку взагалі не бере участі — ні як база, ні як перешкода.
Покрокова процедура оформлення
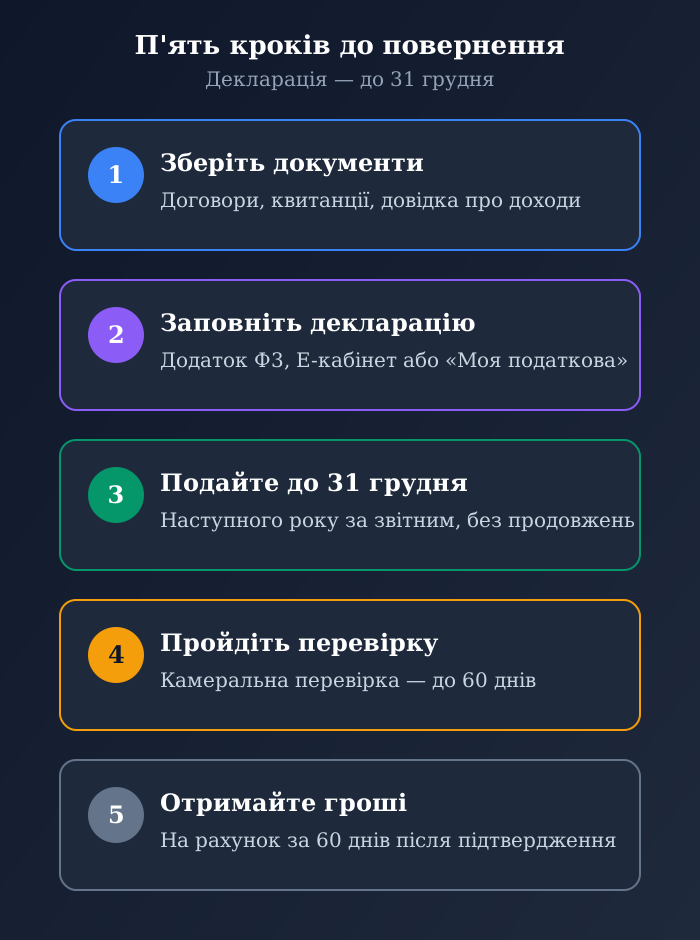
Крок 1. Зберіть документи протягом року. Договори з навчальним закладом / клінікою / фондом, квитанції про оплату з вашим ПІБ та РНОКПП, довідка про доходи з місця роботи (зарплатна база і утриманий ПДФО), копії паспорта та коду, документи про спорідненість (свідоцтво про народження дитини, свідоцтво про шлюб).
Крок 2. Заповніть декларацію про майновий стан і доходи. Розділ податкової знижки (додаток Ф3) — вказуєте суму зарплатного доходу, суму витрат за кожною категорією, розрахунок до повернення. Подати можна через Електронний кабінет платника або застосунок «Моя податкова».
Крок 3. Подайте декларацію до 31 грудня наступного року. За витрати 2025 року — до 31.12.2026 включно. Пропуск строку = втрата права без можливості поновлення.
Крок 4. Дочекайтеся камеральної перевірки. Податкова перевіряє декларацію протягом 60 календарних днів. Можуть запросити оригінали документів — надайте протягом зазначеного строку.
Крок 5. Отримайте повернення. Сума зараховується на вказаний у декларації банківський рахунок протягом 60 днів після підтвердження. Якщо повернення затримують — звертайтеся з письмовим запитом, потім зі скаргою.
Типові причини відмови і як їх уникнути
1. Декларант — тільки ФОП-спрощенець без зарплати. Відмова за відсутністю бази. Лікування: або працевлаштування, або ЦПД з утриманням ПДФО.
2. Оплата проведена не тим платником. Навчання дитини оплатила бабуся, а знижку заявляє батько. Правило: платник за квитанцією = декларант (або член сім'ї першого ступеня з правильним оформленням).
3. Навчальний заклад без ліцензії. Курси «школи» без ліцензії МОН на відповідний рівень освіти — не підстава. Перевіряйте ліцензію перед оплатою.
4. Перевищено граничну суму навчання. Наприклад, заявили повну вартість контракту 80 000 грн при ліміті 45 000 грн — надлишок відхилять, але законну частину мають визнати. Рахуйте ліміт заздалегідь.
5. Пропущено строк. Подали 5 січня замість 31 грудня — відмова без розгляду по суті.
6. Невідповідність призначення платежу. У квитанції «переказ коштів» замість «оплата за навчання, договір №__». Податкова не зобов'язана здогадуватися — призначення платежу має збігатися з договором.
Кейси: як це працює на практиці
Кейс 1. ФОП 3 групи + наймана робота — повернули 10 800 грн за навчання дитини
Вихідна ситуація: дизайнерка, ФОП 3 групи (дохід ~90 000 грн/міс), паралельно оформлена менеджером на 0,5 ставки із зарплатою 15 000 грн/міс.
Що заважало: була впевнена, що «ФОПам знижка не положена», і два роки не подавала декларацію.
Рішення: зібрала квитанції за навчання сина (55 000 грн/рік), довідку про зарплату (180 000 грн/рік, утримано ПДФО 32 400 грн), подала декларацію через Е-кабінет у жовтні.
Результат: перерахунок: (180 000 − 55 000) × 18% = 22 500 грн; до повернення 32 400 − 22 500 = 9 900 грн на рахунок за 45 днів.
Кейс 2. ФОП-спрощенець без зарплати — відмова і правильний вихід
Вихідна ситуація: розробник, тільки ФОП 3 групи, оплатив власну магістратуру 70 000 грн, подав декларацію на знижку.
Що заважало: зарплатної бази нуль — весь дохід підприємницький.
Рішення податкової: відмова — сума знижки обмежена зарплатним доходом, якого немає.
Вихід: наступного року частину проєктів оформив як фізособа за ЦПД з утриманням ПДФО податковим агентом — з'явилася база, і витрати на другий рік навчання вже дали повернення.
Кейс 3. Іпотечні проценти + зарплата — повернення 14 000 грн
Вихідна ситуація: маркетолог, наймана робота (зарплата 30 000 грн/міс, 360 000 грн/рік) + ФОП 3 групи для фріланс-підробітку.
Рішення: заявив частину процентів за іпотекою (78 000 грн за рік) як знижку, додав договір кредиту, довідку банку про сплачені проценти, витяг про реєстрацію в житлі.
Результат: (360 000 − 78 000) × 18% = 50 760 грн перерахованого ПДФО проти 64 800 сплаченого — 14 040 грн до повернення.
Часті запитання
Чи може ФОП 3 групи отримати податкову знижку?
Сам по собі — ні: підприємницький дохід спрощенця не є зарплатною базою. Так — якщо паралельно є зарплата або дохід за ЦПД з утриманим ПДФО: знижка рахується саме з цієї частини.
Чи може ФОП 1 або 2 групи отримати знижку?
За тим же правилом: ні без зарплатної бази. Група єдиного податку значення не має — має значення наявність доходу у вигляді зарплати.
А якщо я ФОП на загальній системі?
Можливо: ви сплачуєте ПДФО 18% з чистого доходу. Практика допускає знижку, але перед поданням звіртеся з актуальними роз'ясненнями ДПС щодо вашої ситуації.
Який строк подання декларації на знижку?
До 31 грудня включно року, наступного за звітним. За витрати 2025 року — до 31.12.2026. Продовження строку немає.
Чи можна отримати знижку за навчання, оплачене ФОП-рахунком?
Ризиковано: оплата має бути від фізичної особи з коректним призначенням платежу. Оплата з підприємницького рахунку як бізнес-витрата ускладнює доведення. Платіть як фізособа і зберігайте квитанцію з ПІБ.
Яка максимальна сума знижки за навчання?
Не більше місячного прожиткового мінімуму для працездатної особи на 1 січня звітного року × 1,4 × кількість місяців навчання у звітному році. Рахуйте ліміт до подання.
Чи згорає невикористана знижка?
Так. Перевищення витрат над зарплатною базою не переноситься на наступний рік.
Скільки чекати повернення грошей?
Камеральна перевірка — до 60 днів, зарахування на рахунок — до 60 днів після підтвердження. Реально — 1,5–3 місяці.
Чи впливає дохід ФОП на право на знижку із зарплати?
Ні. Підприємницький дохід не бере участі в розрахунку, але й не скасовує право на знижку із зарплатної частини.
Що робити, якщо податкова відмовила?
Отримайте письмове рішення з підставами, виправте недоліки (документи, розрахунок) і подайте уточнюючу декларацію в межах строку — або оскаржте рішення в адміністративному порядку.
Підсумок: податкова знижка — це повернення частини вже сплаченого ПДФО із зарплати, а не «пільга для бізнесу». ФОП-спрощенець без зарплати її не отримає, а ФОП із паралельною зайнятістю — цілком. Перевірте свою базу, порахуйте ліміти, подайте декларацію вчасно — і поверніть своє. А щоб зарплатна база чи підприємницький дохід зростали — подивіться актуальні завдання для фрілансерів або створіть профіль виконавця.