Як фрілансеру сплачувати ПДФО і ЄСВ в Україні: ставки, розрахунки та звітність
Експертна команда біржі
Детальний розбір сплати податку на доходи фізичних осіб (ПДФО) та єдиного соціального внеску (ЄСВ) для фрілансерів: коли вигідно працювати без ФОП, як працює спрощена система (5%) та спецрежим Дія Сіті.
Будь-який дохід, отриманий громадянином України за надання послуг чи виконання робіт у цифровому просторі, підлягає оподаткуванню. Незалежно від того, чи надходять кошти від локальних замовників, чи від іноземних платформ (Upwork, Freelancer, Fiverr, прямі SWIFT-перекази), перед спеціалістом постає питання фінансової легалізації та сплати двох ключових платежів:
- ПДФО (Податок на доходи фізичних осіб): базовий державний податок із зароблених коштів.
- ЄСВ (Єдиний соціальний внесок): консолідований страховий внесок, який забезпечує право на соціальний захист, нарахування страхового стажу та пенсійне забезпечення.
Часто початківці не знають, як правильно декларувати ці суми, чим сплата податків як звичайної фізичної особи відрізняється від реєстрації ФОП та які пільгові механізми діють у сфері IT та креативних індустрій.
Розберемося у ставках, термінах, формулах розрахунку та алгоритмі подання звітності через Електронний кабінет платника податків.
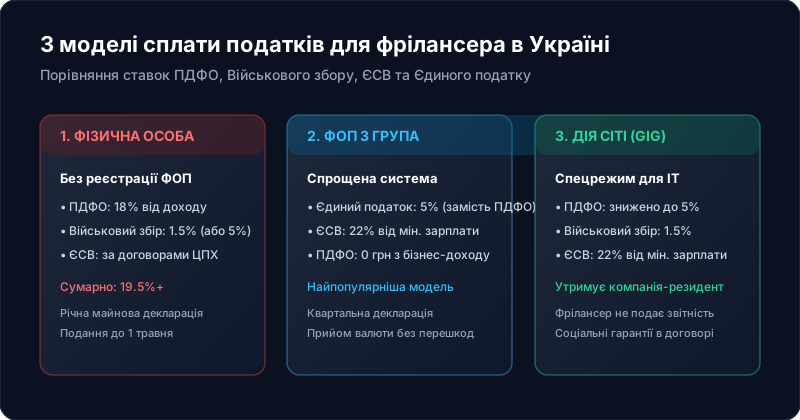
1. Модель 1: Фріланс як звичайна фізична особа (без статусу ФОП)
Якщо спеціаліст виконує разові замовлення і не бажає реєструватися підприємцем, його доходи оподатковуються за загальними правилами розділу IV Податкового кодексу України (ПКУ).
Ставки податків для звичайної фізособи:
- ПДФО: ставка становить 18% від суми отриманого валового доходу.
- Військовий збір (ВЗ): ставка становить 1.5% (з урахуванням чинних та запланованих змін податкового законодавства для окремих категорій може переглядатися).
- Сумарне пряме податкове навантаження: 19.5% від кожної заробленої гривні.
Хто нараховує та сплачує податки:
- Якщо замовник — українська компанія або зареєстрований ФОП: юридична особа виступає вашим податковим агентом. Це означає, що при виплаті винагороди за договором цивільно-правового характеру (ЦПХ) компанія самостійно утримує 18% ПДФО та 1.5% Військового збору з вашої суми, а також нараховує поверх 22% ЄСВ за власний рахунок. Ви отримуєте «чисту» суму на картку і додаткових декларацій не подаєте.
- Якщо замовник — іноземний клієнт або приватна особа: ви зобов'язані самостійно задекларувати отриманий іноземний дохід.
Порядок самостійного декларування іноземного доходу:
- За підсумками звітного календарного року необхідно подати Податкову декларацію про майновий стан і доходи (форма F01002).
- Дедлайн подання: до 1 травня року, наступного за звітним.
- Дедлайн сплати визначеного зобов'язання (18% ПДФО + 1.5% ВЗ): до 1 серпня.
- Валютні надходження перераховуються у гривню за офіційним курсом НБУ на дату фактичного отримання коштів на рахунок.
2. Модель 2: ФОП 3 групи (Спрощена система) — чому це вигідніше
Сплата 19.5% податків як фізична особа економічно невигідна при постійній роботі. Тому абсолютна більшість українських фрілансерів обирають статус фізичної особи-підприємця (ФОП) 3-ї групи.
Чому ФОП 3 групи звільняється від класичного ПДФО:
Згідно зі статтею 297 ПКУ, платники єдиного податку звільняються від обов'язку нарахування, утримання та сплати податку на доходи фізичних осіб (ПДФО) у частині доходів, отриманих у межах підприємницької діяльності за обраними КВЕДами.
Замість 18% ПДФО підприємець сплачує:
- Єдиний податок (ЄП): лише 5% від валового доходу (або 3% за умови окремої реєстрації платником ПДВ).
- ЄСВ «за себе»: фіксований платіж у розмірі 22% від мінімальної заробітної плати (МЗП). Наприклад, якщо мінімальна зарплата становить 8 000 грн, мінімальний платіж з ЄСВ дорівнює 1 760 грн на місяць (5 280 грн за квартал), незалежно від розміру зароблених коштів (до встановленого річного ліміту обороту).
Порівняльний розрахунок: 100 000 грн доходу на місяць
| Стаття витрат | Фізична особа (без ФОП) | ФОП 3 група (5%) |
|---|---|---|
| Базовий податок | ПДФО 18% = 18 000 грн | Єдиний податок 5% = 5 000 грн |
| Військовий збір | 1.5% = 1 500 грн | Відповідно до групи спрощеної системи |
| ЄСВ (соціальний внесок) | Сплачує замовник (за договором ЦПХ) | 1 760 грн (22% від мінімальної зарплати) |
| «На руки» після сплати | ~80 500 грн | ~93 240 грн |
| Різниця на користь фрілансера | — | +12 740 грн щомісяця |
3. Модель 3: Дія Сіті та гіг-контракти (спецрежим для IT-індустрії)
У межах спеціального правового та податкового простору Дія Сіті діє особлива модель співпраці компаній-резидентів із фахівцями за гіг-контрактами (Gig-contracts).
Податкові ставки для гіг-спеціалістів:
- ПДФО: знижено зі стандартних 18% до пільгових 5%.
- Військовий збір: 1.5%.
- ЄСВ: сплачується у розмірі 22% від мінімальної заробітної плати, а не від фактичного розміру щомісячної винагороди спеціаліста.
Головна перевага гіг-контракту для самого фахівця — компанія-резидент Дія Сіті бере на себе всі функції податкового агента. Вона самостійно утримує та перераховує 5% ПДФО, 1.5% ВЗ та сплачує ЄСВ. Спеціалісту не потрібно вести книгу обліку доходів, самостійно подавати квартальні декларації чи контактувати з податковою інспекцією.
4. Покроковий алгоритм: як самостійно сплатити податки через Електронний кабінет
Якщо ви декларуєте доходи самостійно (як звичайна фізособа або як ФОП), найнадійніший спосіб взаємодії з податковою — державний портал cabinet.tax.gov.ua.
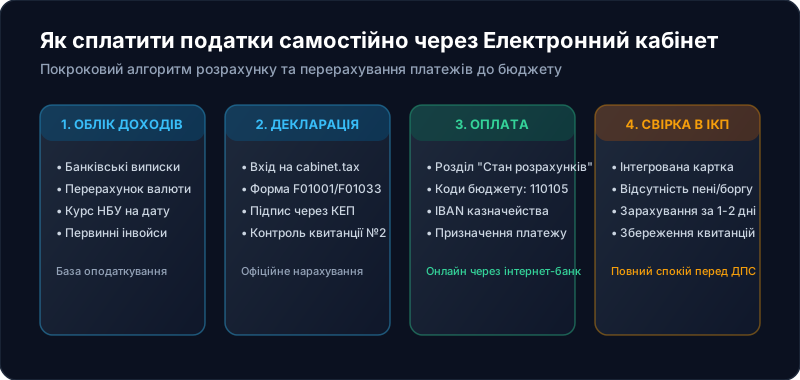
Крок 1: Вхід за допомогою електронного підпису (КЕП)
Авторизуйтеся на порталі cabinet.tax.gov.ua за допомогою кваліфікованого електронного підпису (КЕП від ПриватБанку, Дії, Вчасно тощо).
Крок 2: Заповнення та подання звітності
- Для ФОП 3 групи: розділ «Введення звітності» → форма F01033 (Податкова декларація платника єдиного податку). Вказується сума доходу за звітний період наростаючим підсумком, додаток 1 з нарахуванням ЄСВ подається у складі річної декларації.
- Для звичайної фізособи: форма F01002 (Декларація про майновий стан і доходи). Заповнюється рядок іноземних доходів або доходів, отриманих не від податкових агентів.
- Підпишіть документ КЕП та надішліть. Перевірте надходження квитанції №2 з відміткою «Пакет прийнято».
Крок 3: Перевірка реквізитів казначейства
Ніколи не сплачуйте податки за застарілими реквізитами з форумів:
- Перейдіть у розділ «Стан розрахунків з бюджетом» Електронного кабінету.
- Знайдіть відповідний рядок податку:
- 11010500 — Податок на доходи фізичних осіб (ПДФО), що сплачується фізособами за результатами річного декларування.
- 11011000 — Військовий збір.
- 18050400 — Єдиний податок з фізичних осіб (для ФОП).
- 71040000 — Єдиний внесок на загальнообов'язкове державне соціальне страхування (ЄСВ).
- Натисніть піктограму банківської картки навпроти рядка податку для швидкої онлайн-оплати або скопіюйте офіційний розрахунковий рахунок IBAN місцевого органу казначейства.
Крок 4: Формування платіжного доручення
У призначенні платежу обов'язково зазначається стандартний структурований формат (відповідно до актуального стандарту НБУ та ДПС):
*;101;[Ваш РНОКПП/ІПН];Сплата ПДФО за 2026 рік;;;
5. Відповідальність та штрафи за несплату
Ухилення від декларування або прострочення платежів тягне за собою фінансові та юридичні санкції:
- Неподання або несвоєчасне подання декларації: штраф у розмірі 340 грн за кожне порушення (1 020 грн у разі повторного порушення протягом року).
- Заниження податкового зобов'язання (при перевірці ДПС): штраф у розмірі 25% від донарахованої суми податку (або 50% при доведенні умислу).
- Несплата ЄСВ: штраф у розмірі 20% від несплаченої або несвоєчасно сплаченої суми внеску + пеня у розмірі 0.1% від суми недоїмки за кожен день прострочення. На заборгованість з ЄСВ строки давності не поширюються — борг не списується ніколи.
Часті запитання (FAQ)
Чи потрібно платити ЄСВ, якщо за місяць фрілансер не отримав жодного доходу?
Для ФОП 1 та 2 груп сплата ЄСВ є обов'язковою незалежно від наявності доходу. Для ФОП 3 групи (у звичайний період) сплата мінімального страхового внеску з ЄСВ також є обов'язковою щоквартально, навіть якщо оборот за квартал дорівнював нулю (крім випадків, коли підприємець є найманим працівником за основним місцем роботи і роботодавець уже сплатив за нього ЄСВ).
Як перераховувати валюту, якщо кошти отримані на Payoneer або Wise?
Згідно з нормами податкового законодавства, датою виникнення доходу вважається дата зарахування коштів на рахунок платника. Сума в іноземній валюті (USD, EUR) перераховується у гривні за офіційним курсом Національного банку України (НБУ), що діяв на дату зарахування.
Чи вважаються перекази з картки на картку (P2P) доходом, з якого треба платити ПДФО?
Якщо переказ на особисту картку є оплатою за виконану роботу, дизайн, консультацію чи товар — це класичний оподатковуваний дохід. За законодавством він підлягає декларуванню зі сплатою 18% ПДФО та 1.5% Військового збору (якщо не зареєстровано ФОП). Постійні регулярні надходження без декларування підпадають під увагу банківського фінмоніторингу.
Чеклист платника податків для фрілансера
- Обрано оптимальну модель роботи (ФОП 3 група 5% для постійного фрілансу або декларування 18%+1.5% для разових робіт).
- Отримано КЕП та перевірено доступ до Електронного кабінету платника податків.
- Ведеться помісячний облік усіх надходжень із фіксацією еквівалента за курсом НБУ на день операції.
- Своєчасно подано податкову звітність до встановленого дедлайну.
- Оплату проведено за актуальними реквізитами казначейства зі звіркою в розділі «Стан розрахунків».
- Збережено банківські виписки та підтвердні документи (інвойси, договори) щонайменше 3 роки.