Які електронні гаманці найкращі для фрілансерів: комісії, виведення та вимоги НБУ
Експертна команда біржі
Замовник з-за кордону готовий платити, а гроші застрягають між сервісами: порівнюємо Wise, Payoneer, PayPal та інші варіанти за комісіями, швидкістю і документами для ФОП — з урахуванням вимог НБУ до ідентифікації.
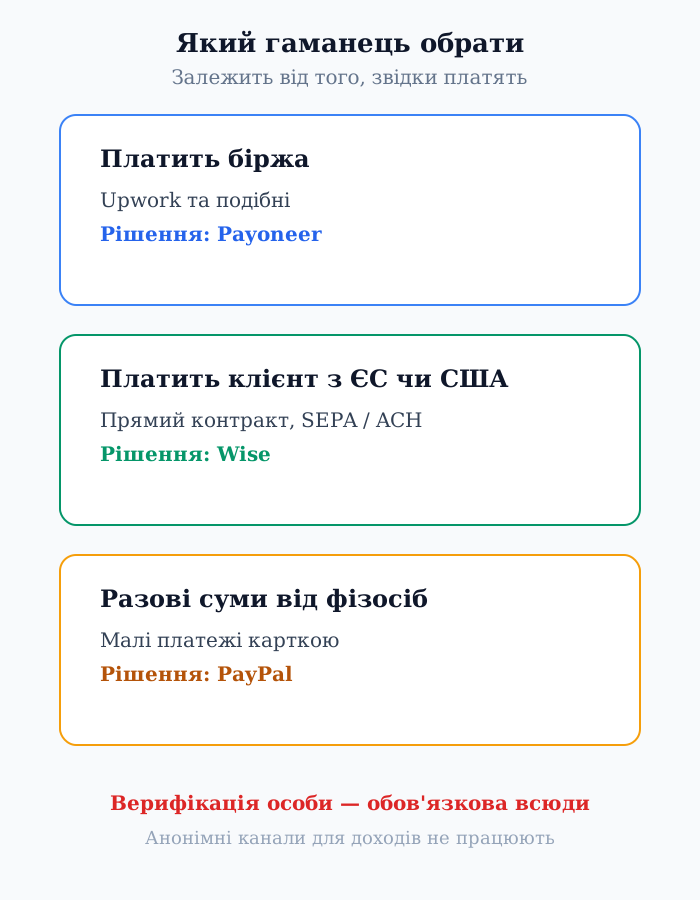
Якщо коротко: універсального «найкращого» гаманця для фрілансера не існує — є найкращий для конкретної зв'язки «звідки платять → куди виводимо». Для прямих клієнтів з ЄС і США найчастіше виграє Wise через низькі комісії конвертації, для бірж на кшталт Upwork — Payoneer через пряму інтеграцію, а для разових платежів від приватних осіб — PayPal. Усі три варіанти вимагають повної ідентифікації особи: анонімно отримувати робочі доходи в Україні не можна, і це не примха сервісів, а вимога фінансового моніторингу, яку підтримує НБУ.
Актуально на вересень 2026 року: тарифи сервісів змінюються щокварталу, тому всі цифри нижче — це орієнтири для порівняння, а не оферта. Перед підключенням перевіряйте актуальні комісії на офіційних сторінках тарифів.
Що НБУ змінив для анонімних гаманців і чому це стосується фрілансерів
Анонімні електронні гаманці в Україні фактично поза законом для робочих доходів: отримати платіж за послуги на неідентифікований гаманець і легально ним скористатися не вийде. Електронні гроші в Україні мають право випускати лише банки, а користування ними прив'язане до ідентифікації власника — це випливає із закону «Про платіжні послуги» та вимог фінансового моніторингу, які адмініструє НБУ.
На практиці це означає три речі. По-перше, будь-який серйозний сервіс (Wise, Payoneer, PayPal, Revolut, українські банки) попросить паспорт або ID-картку, селфі, а інколи — підтвердження адреси та джерела доходів. По-друге, перекази «з карти на карту від незнайомців» без договору — найкоротший шлях до блокування рахунку банком за підозрою у підприємницькій діяльності без реєстрації. По-третє, спроби обійти ідентифікацію через чужі акаунти, «дропи» або неперевірені обмінники — це ризик втратити гроші без жодного правового захисту.
Офіційні роз'яснення шукайте на bank.gov.ua (розділ платіжних систем і нагляду) та в умовах конкретного сервісу. Правила посилюються поступово, тому стратегія «відкрию акаунт без верифікації і якось виведу» у 2026 році не працює: ліміти неідентифікованих користувачів символічні, а виведення на українську карту все одно вимагає верифікації.
Що фрілансеру реально потрібно від гаманця: 5 критеріїв вибору
Гаманець варто оцінювати не за рекламою, а за п'ятьма практичними критеріями — саме вони визначають, скільки грошей дійде до вашої ФОП-картки.
1. Комісія повного маршруту, а не окремого кроку. Сервіс може рекламувати «0% за отримання», але заробити на невигідному курсі конвертації та платному виведенні. Рахуйте завжди ланцюжок цілком: отримання → конвертація → виведення на картку → зняття або оплата.
2. Документи для ФОП і банку. Українському банку для валютного надходження потрібні підстави: інвойс, договір або оферта, інколи — акти. Гаманець має давати виписки, реквізити рахунку (IBAN/SWIFT) та експорт операцій, які банк прийме як підтвердження. Це критичний фільтр: гарний курс без документів — гроші, які не можна легалізувати.
3. Швидкість зарахування. Стандартні виведення йдуть 1–3 робочі дні, миттєві коштують дорожче. Якщо клієнт платить за етап щотижня, затримка в 3 дні щоразу — це прихована втрата обігових коштів.
4. Географія клієнтів. Клієнт з Німеччини легко платить SEPA-переказом, клієнт зі США — ACH або карткою, клієнт з біржі — внутрішнім балансом біржі. Гаманець має покривати саме ваші напрямки, а не «весь світ» абстрактно.
5. Підтримка і стабільність. Рахунок фрілансера періодично проходить комплаєнс-перевірки: запитують договори, пояснення надходжень. Сервіс із живою підтримкою і зрозумілою процедурою апеляції економить тижні нервів порівняно з «чорною скринькою».
Порівняння популярних варіантів: таблиця
Нижче — порівняння варіантів, якими найчастіше користуються українські фрілансери. Цифри — орієнтири станом на вересень 2026 року: точні тарифи залежать від валютної пари, суми і типу акаунта.
| Варіант | Коли найкращий | Комісія маршруту (орієнтир) | Документи для ФОП | Обмеження |
|---|---|---|---|---|
| Wise | Прямі клієнти з ЄС/США, регулярні перекази | Конвертація близько 0,5–1%, виведення від ~0,2% | IBAN-реквізити, виписки, експорт операцій | Повна верифікація особи обов'язкова |
| Payoneer | Біржі (Upwork та подібні), клієнти зі США | Отримання 0–1%, виведення на банк ~2% або фіксована сума | Реквізити Global Payment Service, інвойси в кабінеті | Річні комісії за неактивність, суворий комплаєнс |
| PayPal | Разові платежі від приватних осіб, малі суми | 3–5% + фіксована сума за транскордонний платіж | Виписки доступні, але призначення «за послуги» перевіряють ретельно | Високі комісії, часті холди нових акаунтів |
| Revolut | Поїздки, мультивалютні витрати, SEPA | Конвертація за ринковим курсом у лімітах плану, далі — комісія | Виписки є, але як основний канал для ФОП-виручки підходить гірше | Ліміти безкоштовного плану, доступність функцій залежить від країни реєстрації |
| Криптобіржі (WhiteBIT, Binance) | Клієнти, які платять у USDT/USDC | Мережева комісія + спред P2P (0,5–2%) | Найскладніший варіант: потрібен ланцюжок доказів і консультація бухгалтера | Волатильність курсу, ризики P2P-контрагентів |
| SWIFT у банк ФОП напряму | Великі контракти $5 000+ з юрособами | $15–40 фіксовано за переказ + комісії банків-кореспондентів | Ідеально: повний пакет для валютного контролю | 1–4 робочі дні, невигідно для малих сум |
Wise: найкращий для прямих клієнтів з-за кордону
Wise виграє там, де гроші йдуть напряму від клієнта на ваші реквізити: прозорий курс, близький до міжбанку, і комісія, яку видно до відправлення. Для фрілансера це означає передбачуваність: називаєте клієнту суму в євро чи доларах — і знаєте, скільки гривень отримаєте.
Сильні сторони для ФОП: персональні IBAN-реквізити в кількох валютах, детальні виписки, які приймають українські банки, та зрозумілий експорт операцій для бухгалтера. Слабке місце — комплаєнс: перший великий переказ або різка зміна патерну надходжень майже гарантовано спричинить запит документів. Тримайте напоготові договір або оферту, інвойси та листування з клієнтом — і перевірка пройде за дні, а не тижні.
Коли Wise не підходить: мікроплатежі до $50–100, де фіксована частина комісії «з'їдає» вигоду, та клієнти, які принципово платять лише через біржовий баланс або PayPal.
Payoneer: найкращий для бірж і американських клієнтів
Payoneer — стандарт де-факто для виведення з Upwork: гроші з біржі падають на баланс Payoneer, звідки йдуть на українську карту ФОП. Сервіс дає реквізити в доларах, євро та фунтах (Global Payment Service), тож американський клієнт платить вам як локальному отримувачу — без міжнародного переказу зі свого боку.
Що врахувати: виведення на банк коштує близько 2% (або фіксована сума для великих переказів — рахуйте поріг, після якого фікс вигідніший), плюс можлива плата за неактивність акаунта. Комплаєнс Payoneer — один із найсуворіших: верифікація особи, підтвердження діяльності, інколи — дзвінок. Проходьте її одразу після реєстрації, а не в день першої виплати з біржі.
Коли Payoneer не підходить: прямі європейські клієнти з SEPA (там дешевший Wise) і схеми, де потрібна миттєва конвертація за ринковим курсом.
PayPal, Revolut і крипта: нішеві сценарії
PayPal зручний як «кнопка оплати» для разових замовлень від приватних осіб: клієнту достатньо email, гроші доходять швидко. Але для системної ФОП-виручки це дорогий канал: транскордонна комісія 3–5% плюс фіксована сума, холди платежів на нових акаунтах до 21 дня та прискіпливі перевірки призначення «за послуги». Тримайте PayPal як запасний вхід, а не основну трубу.
Revolut сильний у мультивалютних витратах і подорожах: тримаєте євро, долари, фунти, конвертуєте за ринковим курсом у межах лімітів плану. Як основний канал прийому виручки для українського ФОП він програє Wise і Payoneer саме через документи й передбачуваність виведення — зате як «операційний» гаманець для витрат відмінний.
Крипта (USDT/USDC через WhiteBIT, Binance та подібні) — робочий варіант, коли клієнт платить лише в стейблкоїнах. Механіка така: отримання на біржовий гаманець → P2P-продаж за гривню → виведення на карту ФОП. Два застереження: по-перше, P2P-контрагенти бувають брудними (перевіряйте рейтинги, не женіться за курсом вище ринку); по-друге, легалізація криптонадходжень для ФОП складніша за звичайний SWIFT чи Wise — потрібен повний ланцюжок доказів (х ViewTX-транзакції, скріни угод, виписки), тому закладіть консультацію бухгалтера, який веде ФОП з криптою.
Як легалізувати надходження: зв'язка гаманець + ФОП
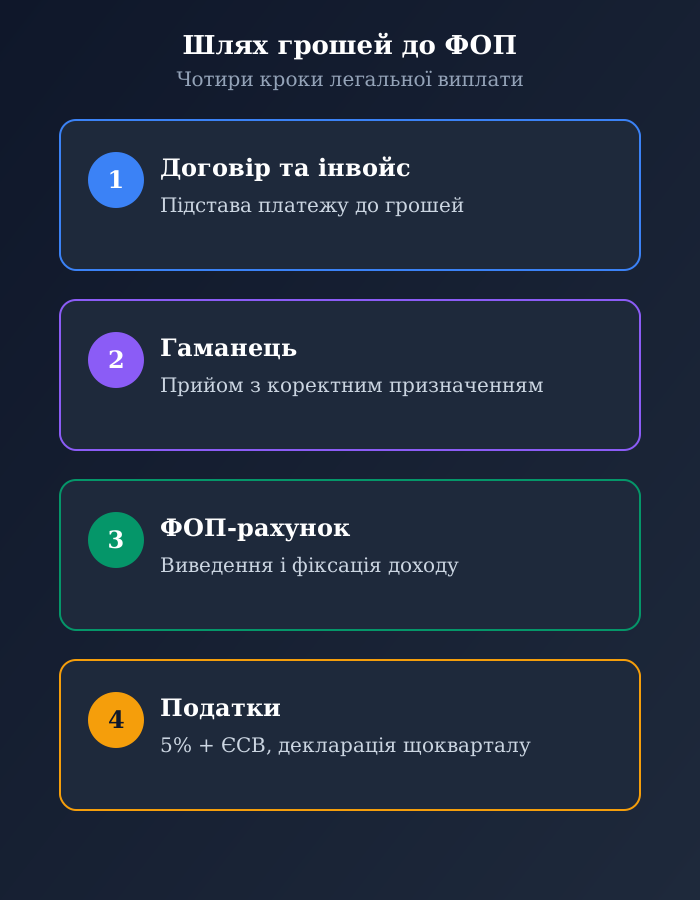
Гаманець — це лише транспорт. Легальність грошей визначає зв'язка «договір → інвойс → призначення платежу → декларація». Для ФОП 3 групи (5% — найпоширеніший варіант фрілансерів) алгоритм такий.
Перед оплатою підготуйте підставу: договір, публічну оферту або хоча б рахунок-інвойс із описом послуг, сумою, валютою та реквізитами. Просіть клієнта вказувати призначення на кшталт «payment for design services, invoice #12» — таке призначення проходить валютний контроль без питань, а «gift» або порожнє призначення на робочому переказі — червоний прапорець.
Після зарахування відобразіть дохід у книзі обліку за датою надходження на український рахунок (для 3 групи — касовий метод), сплатіть 5% єдиного податку та ЄСВ (мінімальний внесок, актуальний розмір уточнюйте на tax.gov.ua — суми індексуються щороку). Декларація подається щокварталу через кабінет платника або «Дію». Зберігайте інвойси, виписки гаманця і банківські виписки мінімум 3 роки — саме їх попросять під час перевірки.
Кейси: 4 сценарії вибору гаманця
Кейс 1. Розробник на Upwork, $4 000/міс
Вихідна ситуація: бекенд-розробник виводить заробіток з Upwork двічі на місяць, ФОП 3 група, банк — monobank.
Що заважало: прямий вивід з біржі на карту йшов довго і з подвійною конвертацією USD → UAH за курсом біржі.
Рішення: зв'язка Upwork → Payoneer (безкоштовне зарахування з біржі) → виведення раз на місяць однією сумою на ФОП-рахунок, щоб фіксована частина комісії розчинилася у сумі. Інвойси формуються в кабінеті Payoneer під кожне виведення.
Результат: економія близько $60–80 на місяць порівняно з дрібними виведеннями плюс чистий пакет документів для банку.
Кейс 2. Дизайнерка з прямими клієнтами в ЄС, €3 000/міс
Вихідна ситуація: троє постійних клієнтів з Німеччини та Нідерландів платять SEPA-переказами.
Що заважало: клієнти скаржилися на комісії своїх банків за «міжнародні» перекази на український IBAN.
Рішення: Wise з європейськими IBAN-реквізитами: для клієнтів це звичайний внутрішній SEPA-платіж без extra-комісій. Конвертація в гривню — у Wise за курсом, близьким до міжбанку, далі — на ФОП-рахунок.
Результат: тертя з оплатами зникло, втрати на конвертації скоротилися приблизно втричі проти банківського курсу «за замовчуванням».
Кейс 3. Копірайтерка з разовими замовленнями, $800/міс
Вихідна ситуація: десяток малих замовлень від приватних осіб з різних країн, суми $30–120.
Що заважало: SWIFT для таких сум безглуздий, а клієнти не хочуть реєструватися в нових сервісах.
Рішення: PayPal-рахунок для прийому (клієнту достатньо картки) з виведенням раз на тиждень. Комісія 3–5% закладена в прайс окремим рядком «PayPal fee» — клієнти сприймають це спокійно, коли бачать заздалегідь.
Результат: нуль втрачених клієнтів через складнощі оплати; облік ведеться таблицею «клієнт → сума → дата виведення».
Кейс 4. Маркетолог з оплатою в USDT, $5 000/міс
Вихідна ситуація: клієнт з ОАЕ платить лише в USDT (TRC-20).
Що заважало: страх P2P-шахрайства і нерозуміння, як показати крипту в обліку ФОП.
Рішення: отримання на біржовий гаманець → продаж через P2P лише контрагентам з рейтингом 98%+ і сотнями угод, сумами не більше $1 000 за угоду → виведення на ФОП-карту. Бухгалтер веде реєстр: TXID, скріни P2P-угод, виписки біржі та банку.
Результат: повний документальний ланцюжок від TXID до гривневого зарахування; втрати на спреді P2P — близько 1%.
Типові помилки фрілансерів з гаманцями
1. Вибір за однією комісією замість повного маршруту. «0% за отримання» нічого не означає без ціни конвертації та виведення. Рахуйте end-to-end на своїй типовій сумі.
2. Верифікація в останній момент. Акаунт без повної верифікації + перший великий платіж = холд. Проходьте KYC одразу після реєстрації.
3. Порожнє або «подарункове» призначення робочого переказу. «Gift» на $3 000 від компанії — прямий шлях до комплаєнс-перевірки. Призначення має відповідати інвойсу.
4. Один канал на всі гроші. Гаманець можуть заморозити на перевірку саме тоді, коли потрібні гроші на податки. Тримайте два робочі канали: основний і запасний.
5. Зберігання великих сум на гаманці. Гаманець — транзит, а не сейф: виводьте на банк регулярно. Електронні гроші не покриваються гарантіями вкладів.
6. Ігнорування податкового календаря. Гроші «вже на карті» ≠ «вже враховані»: фіксуйте дохід за датою зарахування і не відкладайте декларацію на останній день кварталу.
7. P2P за найкращим курсом без перевірки контрагента. Курс на 2% вище ринку у ноунейма — класична ознака брудних грошей або скаму. Працюйте лише з топ-рейтингом.
Часті запитання
Чи можна отримувати оплату на анонімний гаманець?
Для робочих доходів — ні. Сервіси вимагають ідентифікацію особи, а анонімні надходження неможливо легалізувати через ФОП і банк. Анонімність доречна лише для дрібних особистих розрахунків у межах лімітів сервісу.
Який гаманець найдешевший для виведення $1 000 з США?
Орієнтир станом на вересень 2026: Wise зазвичай дешевший за Payoneer і значно дешевший за PayPal на цій сумі завдяки курсу, близькому до міжбанку. Точну цифру покаже калькулятор сервісу перед відправленням — порівнюйте саме повну вартість маршруту.
Чи потрібен ФОП, щоб користуватися Wise або Payoneer?
Самі сервіси ФОП не вимагають — акаунт відкриває фізособа. Але регулярні робочі надходження без ФОП — це підприємницька діяльність без реєстрації з усіма наслідками: від блокування банком до донарахувань податкової.
Як швидко доходять гроші?
Всередині сервісів — хвилини або години. Виведення на українську карту: Wise і Payoneer зазвичай 1–3 робочі дні, PayPal — до 3–5 днів для перших виведень, SWIFT — 1–4 робочі дні. Закладайте буфер перед датою сплати податків.
Що писати в призначенні платежу?
Призначення, яке відповідає інвойсу: вид послуг, номер і дату рахунку англійською, наприклад «payment for design services, invoice #12 dd. 01.09.2026». Уникайте «gift», «donation», порожніх полів на робочих переказах.
Чи прийме банк виписку з гаманця?
Так, якщо виписка містить реквізити сторін, суму, валюту, дату і корелює з інвойсом. Wise і Payoneer формують такі виписки штатно; для PayPal і крипти збирайте пакет вручну (виписка + інвойс + листування).
Що робити, якщо гаманець запросив документи (комплаєнс)?
Не панікувати і не створювати новий акаунт: надайте договір або оферту, інвойси, пояснення суті послуг і джерела коштів. Відповідайте в строк, зазначений у запиті, — мовчання подовжує холд.
Чи можна отримувати зарплату від іноземного роботодавця на гаманець?
Так, якщо ви оформлені як підрядник-ФОП: роботодавець платить за інвойсом як контрагенту. Якщо це трудові відносини з українським оподаткуванням зарплати — консультуйтеся з бухгалтером, схема відрізняється.
Крипта легальнална для ФОП в Україні?
Прямої заборони отримувати оплату в крипті немає, але облік складніший: потрібен повний ланцюжок доказів від транзакції до гривневого зарахування. Не працюйте з криптою «на око» — візьміть разову консультацію бухгалтера перед першою угодою.
Скільки гаманців тримати фрілансеру?
Два: основний під ваш головний потік (біржа або прямі клієнти) і запасний з іншого провайдера. Третій — лише якщо є стабільний окремий потік (наприклад, крипта).
Чи оподатковуються гроші, що лежать на гаманці?
Податкове зобов'язання ФОП на 3 групі виникає за датою надходження доходу. Де саме лежать гроші після цього — на гаманці чи в банку — на факт оподаткування не впливає. Не відкладайте облік «до виведення».
Що змінилося останнім часом у регулюванні?
Тренд стабільний: вимоги до ідентифікації посилюються, ліміти для неверифікованих користувачів символічні. Актуальні норми відстежуйте на bank.gov.ua та в умовах вашого сервісу — стаття позначена датою актуальності саме тому, що деталі змінюються.
Гроші люблять передбачуваність: оберіть один основний канал під свій потік, пройдіть верифікацію заздалегідь, пишіть коректні призначення — і жоден комплаєнс не стане сюрпризом. А стабільний потік замовлень, під які ці канали потрібні, шукайте серед актуальних замовлень для фрілансерів — там же можна створити профіль виконавця і приймати пропозиції від перевірених замовників.